Wie een auto van de zaak krijgt of als ondernemer een zakelijke auto aanschaft, krijgt al snel te maken met het begrip ‘bijtelling’. Zodra u de zakelijke auto ook gebruikt voor privéritten, ziet de Belastingdienst dit als een vorm van loon in natura. U heeft immers privé voordeel van een auto die zakelijk wordt betaald. Om dit voordeel te belasten, wordt er een bedrag bij uw belastbare inkomen of winst opgeteld: de bijtelling. In dit artikel leggen we precies uit wanneer de bijtelling van toepassing is, hoe deze rekensom in elkaar zit en welke uitzonderingen er gelden.
Wat is bijtelling en wanneer moet u dit betalen?
Bijtelling is in de basis niets anders dan een extra stukje belastbaar inkomen. Omdat de werkgever (of uw eigen onderneming) de kosten voor de auto draagt — zoals brandstof, verzekering, onderhoud en afschrijving — houdt u privé geld over. De fiscus compenseert dit door een percentage van de waarde van de auto bij uw inkomen op te tellen. Hierdoor betaalt u onder de streep meer inkomstenbelasting of loonheffing. U moet deze bijtelling betalen zodra u de auto van de zaak inzet voor uw privéleven en daarbij een specifieke kilometergrens overschrijdt.
De magische grens: 500 privékilometers per kalenderjaar
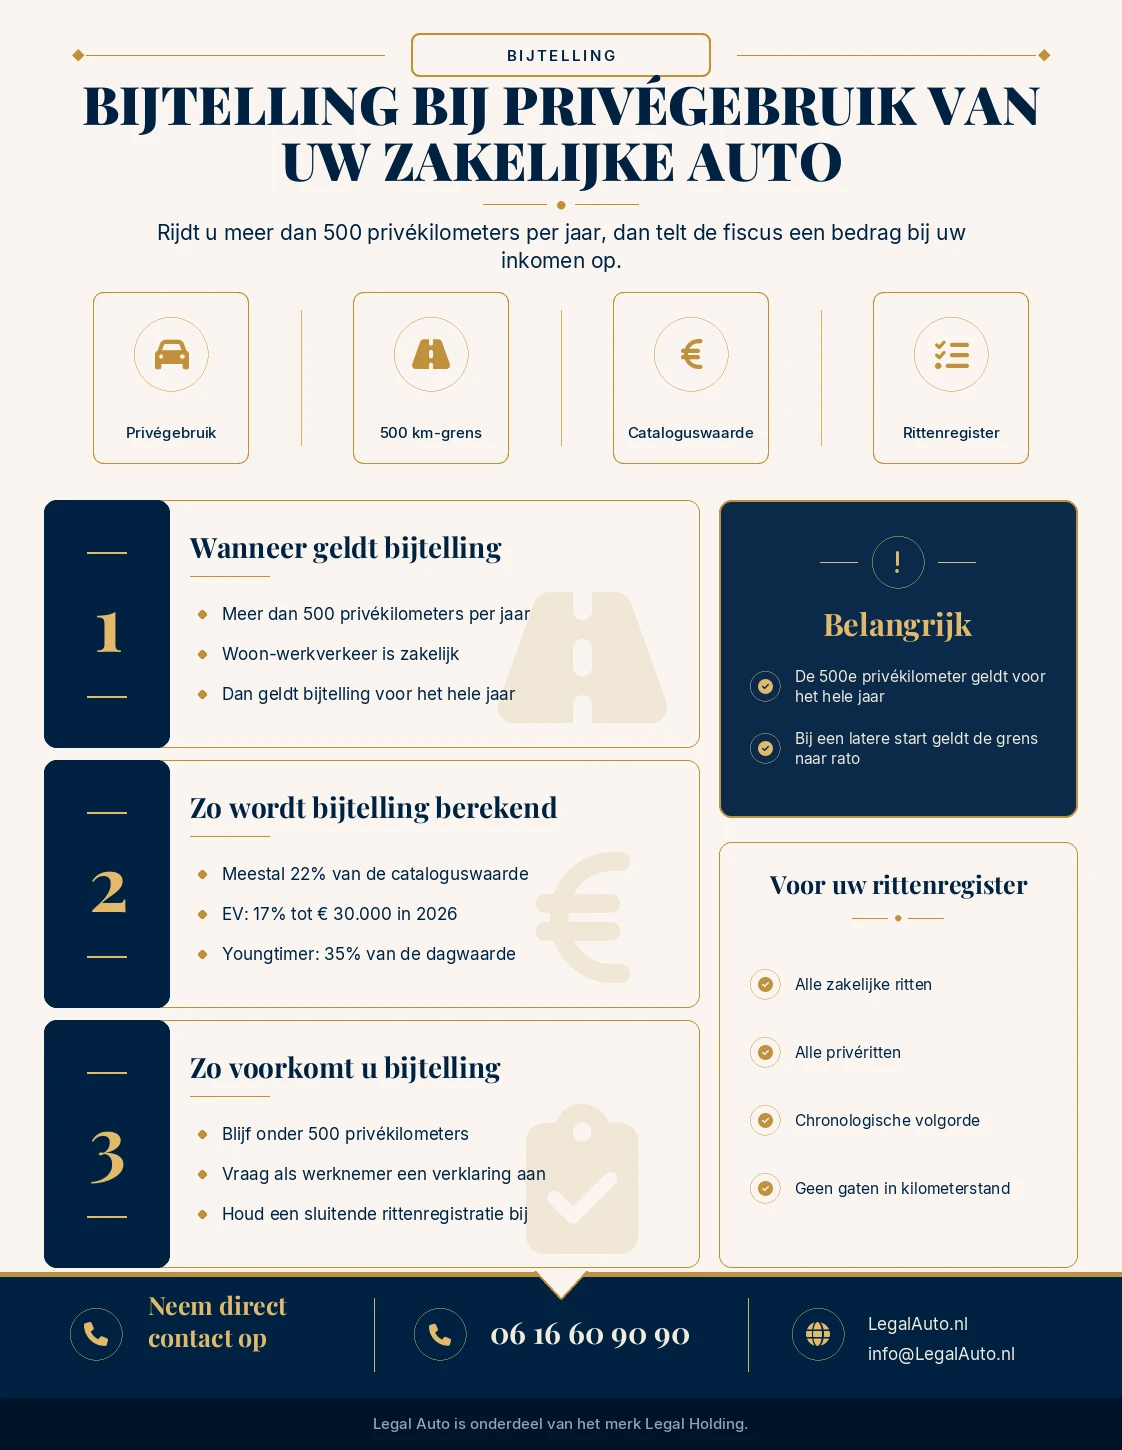
De absolute drempelwaarde voor de bijtelling is vastgesteld op 500 privékilometers per kalenderjaar. Blijft u daar in het gehele jaar onder? Dan hoeft u helemaal geen bijtelling te betalen. Het is hierbij essentieel om een scherpe grens te trekken tussen zakelijke ritten en privéritten. Woon-werkverkeer (de ritten tussen uw woning en uw vaste werkplek) wordt door de Belastingdienst voor de inkomstenbelasting en loonbelasting gezien als zakelijk verkeer. Zodra u de auto echter pakt voor een rit naar de supermarkt, een sportclub, een vakantie of een familiebezoek, tellen deze kilometers mee als privékilometers. De 500-kilometergrens geldt voor álle privéritten gedurende het hele kalenderjaar bij elkaar opgeteld.
Hoe wordt de bijtelling berekend?
Als u de grens van 500 privékilometers passeert, betaalt u de volle mep aan bijtelling over het hele jaar. De Belastingdienst berekent dit door een vast percentage te nemen van een specifieke waarde van de auto.
De cataloguswaarde van de auto als basis
De grondslag voor de berekening van de bijtelling bij reguliere auto’s is altijd de ‘cataloguswaarde’. Dit is de officiële nieuwprijs van de auto op de datum dat het kenteken voor de allereerste keer is afgegeven (de datum eerste toelating). Deze prijs is inclusief btw, bpm en de af fabriek gemonteerde accessoires. Het maakt voor deze berekening niet uit of u de auto nieuw koopt, tweedehands aanschaft of in de lease overneemt. Ook als de auto inmiddels flink is afgeschreven en de huidige marktwaarde veel lager ligt, blijft de Belastingdienst voor de bijtelling uitgaan van de oorspronkelijke cataloguswaarde.
Het standaardpercentage vs. elektrische auto’s
Voor de meeste auto’s (benzine, diesel en hybride) hanteert de Belastingdienst een standaard bijtellingspercentage van 22%. Om de aanschaf van uitstootvrije voertuigen te stimuleren, geldt er een korting voor volledig elektrische auto’s (EV’s). Dit voordeel wordt de afgelopen jaren echter in stapjes afgebouwd.
Voor een elektrische auto met een datum eerste toelating in het huidige jaar (2026) bedraagt het bijtellingspercentage 17% tot een drempelbedrag (de ‘cap’) van € 30.000 van de cataloguswaarde. Over elke euro die de auto duurder is dan die € 30.000, betaalt u het reguliere tarief van 22%. Het percentage dat geldt op het moment van de eerste toelating, staat vervolgens vast voor een periode van zestig maanden.
Hoe voorkomt u dat u bijtelling moet betalen?
Als u geen bijtelling wilt betalen, is de enige route om onomstotelijk te bewijzen dat u op jaarbasis niet meer dan 500 privékilometers met de auto rijdt. Hiervoor biedt de Belastingdienst twee formele methodes.
Verklaring geen privégebruik auto
Werknemers kunnen vooraf een ‘Verklaring geen privégebruik auto’ aanvragen bij de Belastingdienst en deze inleveren bij de werkgever. Zodra de werkgever deze verklaring in de administratie heeft, mag hij de bijtelling direct stopzetten op de loonstrook. Dit ontslaat u echter niet van uw bewijslast; u moet de ritten nog steeds verantwoorden, want de Belastingdienst kan achteraf controleren of de verklaring terecht is afgegeven.
Het bijhouden van een sluitende rittenregistratie
Zowel ondernemers als werknemers kunnen ontsnappen aan de bijtelling door een ‘sluitende rittenregistratie’ bij te houden. Dit is een sluitend, chronologisch logboek van werkelijk álle gereden kilometers (zowel zakelijk als privé), zonder gaten in de kilometerstanden. U bent vrij om dit handmatig of digitaal te doen, zolang het voldoet aan de strenge controleeisen. Voor de precieze details over welke gegevens een rit exact moet bevatten (zoals postcodes, ritdoelen en kilometerstanden), verwijzen wij u graag naar onze specifieke handleiding over de kilometerregistratie voor de Belastingdienst op deze website.
Bijtelling bij een occasion of youngtimer
Bijtelling bij een occasion of youngtimer
Er is één belangrijke en veelgebruikte uitzondering op de hoofdregel dat de cataloguswaarde leidend is: de youngtimer-regeling. Is een auto ouder dan 16 jaar, dan verandert de rekenmethode voor de bijtelling. Vanaf dat moment betaalt u 35% bijtelling. Dat lijkt hoger dan het standaardtarief, maar de grondslag verandert in uw voordeel: u rekent die 35% niet over de oorspronkelijke nieuwprijs, maar over de waarde in het economisch verkeer (WEV) — de actuele marktwaarde. Omdat een auto na zestien jaar fors in waarde is gedaald, pakt deze rekensom onder aan de streep vaak voordelig uit voor ondernemers.
Let op — de grens is per 2026 verschoven. Tot en met 2025 lag de youngtimergrens op ouder dan 15 jaar; vanaf 2026 is dat ouder dan 16 jaar. Er geldt één overgangsbepaling: was uw auto op 31 december 2025 al ouder dan 15 jaar en gebruikte u hem in 2025 zakelijk, dan valt hij in 2026 nog steeds onder de 35%-regeling.
Veelgestelde Vragen
Wat gebeurt er als ik de grens van 500 privékilometers halverwege het jaar bereik? Zodra u de 500e privékilometer rijdt, vervalt de vrijstelling voor het gehele jaar. De Belastingdienst zal de bijtelling dan met terugwerkende kracht vanaf 1 januari in rekening brengen.
Hoe zit het met de bijtelling als ik pas in juli in dienst kom? De 500-kilometer grens is gebaseerd op een vol kalenderjaar. Krijgt u de auto later in het jaar? Dan wordt de grens naar rato berekend. Start u exact halverwege het jaar (op 1 juli), dan mag u in dat betreffende jaar dus maximaal 250 privékilometers maken om de bijtelling te voorkomen.
Telt woon-werkverkeer mee voor de 500 privékilometers? Nee, woon-werkverkeer wordt door de Belastingdienst voor de bepaling van de autokosten en de bijtelling gezien als zakelijk verkeer.
Geldt de bijtelling ook voor een bestelauto? Ja, in beginsel geldt de bijtelling ook voor een bestelauto van de zaak. Er zijn wel uitzonderingen mogelijk, bijvoorbeeld als de bestelauto (door inrichting of bestickering) uitsluitend geschikt is voor het vervoer van goederen, of als u een ‘Verklaring uitsluitend zakelijk gebruik bestelauto’ indient bij de Belastingdienst.
Hoe controleert de Belastingdienst mijn privékilometers? De fiscus voert regelmatige controles uit, bijvoorbeeld door middel van flitscamera’s boven snelwegen, bij pretparken, meubelboulevards of grensovergangen. Kunt u een gereden rit niet verantwoorden als zakelijk in uw rittenregistratie, dan volgt vaak een naheffing inclusief forse verzuim- of vergrijpboetes.
Dit artikel is met de grootst mogelijke zorg samengesteld voor informatieve doeleinden. Dit is echter geen juridisch of fiscaal advies. Raadpleeg voor uw specifieke belastingaangifte altijd de actuele regels op belastingdienst.nl of uw eigen accountant.
