Of u nu een startende ondernemer, een ervaren werkgever of een werknemer bent, een auto van de zaak brengt specifieke fiscale regels met zich mee. De Belastingdienst kijkt namelijk scherp naar het gebruik en de kosten van een zakelijke auto. In dit artikel leggen we in heldere taal uit hoe het zit met de keuze voor een bedrijfsauto, de regels rondom privékilometers, aftrekbare kosten en de eigen bijdrage.
Wanneer kiest u voor een zakelijke auto of een privéauto?
De beslissing om een auto op de zaak te zetten of juist in privé te houden, is een van de belangrijkste keuzes voor ondernemers. U kiest doorgaans voor een auto van de zaak wanneer u de auto voornamelijk voor zakelijke ritten gebruikt en u wilt profiteren van de mogelijkheid om alle autokosten van de bedrijfswinst af te trekken. Dit is fiscaal voordelig omdat het uw belastbare winst verlaagt.
Kiest u voor een privéauto, dan mag u voor zakelijke ritten een vast bedrag per kilometer aftrekken van de winst (of als werknemer onbelast vergoed krijgen). Dit is vaak de betere keuze als u relatief weinig zakelijke kilometers maakt of in een wat oudere auto rijdt met lage operationele kosten.
Meer dan 500 privékilometers: de fiscale gevolgen
De Belastingdienst hanteert een harde grens als het gaat om het privégebruik van een auto van de zaak: de 500-kilometer grens. Rijdt een ondernemer of werknemer op jaarbasis meer dan 500 privékilometers met de bedrijfsauto? Dan ziet de Belastingdienst dit privégebruik als een vorm van inkomen in natura.
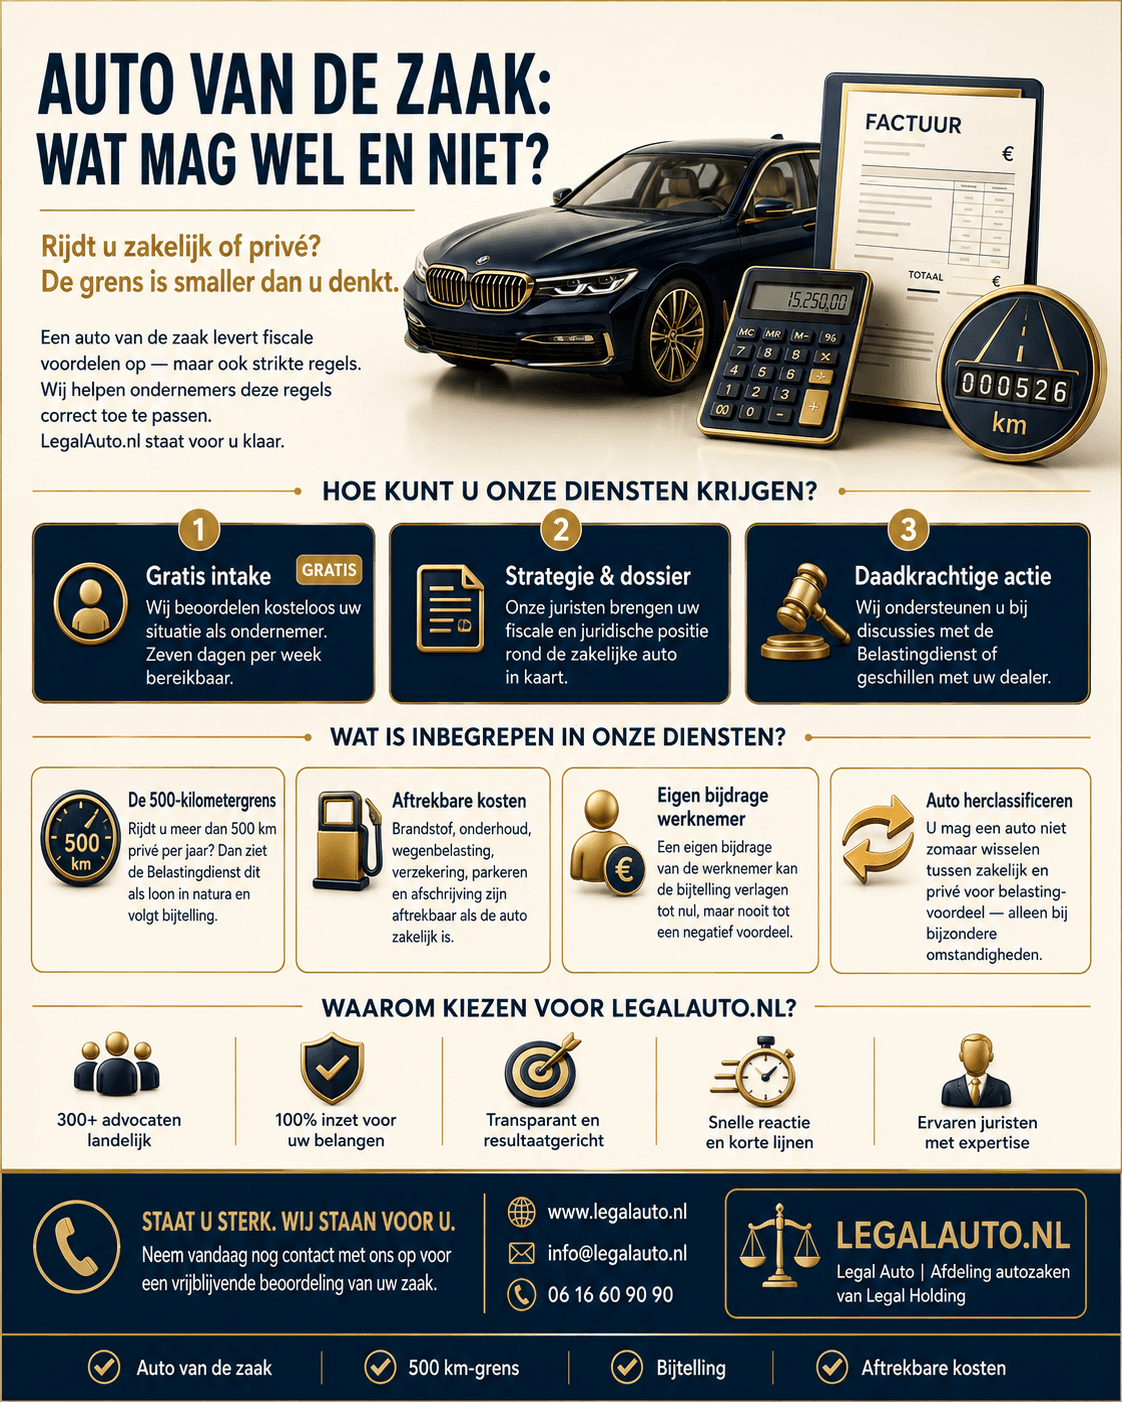
Dit heeft fiscale gevolgen. Er wordt dan een bedrag bij het inkomen of de winst opgeteld: de zogenoemde bijtelling. Dit bedrag compenseert het voordeel dat u heeft van het privégebruik van een zakelijk gefinancierde auto. De exacte tarieven, percentages en de manier waarop u dit berekent, hangen af van de CO2-uitstoot en de datum van eerste toelating van de auto. (Meer over de exacte berekening en percentages van de bijtelling leest u in onze specifieke bijtellingsgids). Kunt u met een sluitende rittenregistratie aantonen dat u maximaal 500 privékilometers heeft gereden? Dan blijft deze belastingheffing achterwege.
Alle autokosten aftrekbaar van de winst (brandstof, onderhoud, verzekering)
Een groot voordeel van de auto van de zaak is dat in principe alle autokosten aftrekbaar zijn van de bedrijfswinst. Omdat de auto tot het ondernemingsvermogen behoort, betaalt de zaak de rekeningen. Dit omvat onder andere:
Brandstofkosten of laadkosten
Onderhoud en reparaties
Motorrijtuigenbelasting (wegenbelasting)
Autoverzekeringen
Parkeerkosten en wasstraatbonnetjes
Afschrijvingskosten
Doordat deze kosten uw winst drukken, betaalt de onderneming per saldo minder inkomsten- of vennootschapsbelasting.
De eigen bijdrage voor een auto van de zaak
In veel arbeidsovereenkomsten wordt afgesproken dat de werknemer meebetaalt aan het privégebruik van de zakelijke auto. Dit wordt de ‘eigen bijdrage’ genoemd.
Wat mag de werkgever in rekening brengen?
Een werkgever mag een eigen bijdrage in rekening brengen voor het privégebruik van de auto, bijvoorbeeld voor structurele privékilometers, brandstofkosten in het buitenland tijdens vakanties, of omdat de werknemer een auto heeft gekozen die duurder is dan het standaard leasebudget toelaat. De hoogte van deze bijdrage wordt in onderling overleg vastgesteld en schriftelijk vastgelegd, bijvoorbeeld in een autoregeling of het arbeidscontract.
Aftrek van de eigen bijdrage op de bijtelling
Fiscaal gezien is de eigen bijdrage erg belangrijk. Als een werknemer een eigen bijdrage betaalt voor het privégebruik, mag de werkgever dit bedrag aftrekken van de fiscale bijtelling. Voor de werknemer betekent dit dat het bedrag waarover loonbelasting betaald moet worden, lager wordt. Er is echter één harde regel: de eigen bijdrage mag de bijtelling tot nul reduceren, maar nooit tot een negatief bedrag. De Belastingdienst geeft dus geen geld toe als de eigen bijdrage hoger is dan de berekende bijtelling.
Een zakelijke auto naar privé halen (of andersom)
Soms verandert de situatie van een ondernemer en ontstaat de wens om de auto over te hevelen van zakelijk naar privé, of vice versa. De Belastingdienst gaat hier echter zeer streng mee om.
De regels van de Belastingdienst voor het wijzigen van vermogen
De keuze of een auto tot het ondernemingsvermogen (zakelijk) of privévermogen behoort, maakt u in principe op het moment van aanschaf. Dit noemen we de ‘etikettering’ van de auto. De Belastingdienst staat niet toe dat u dit etiket later zomaar aanpast omdat dit fiscaal toevallig beter uitkomt. U kunt een auto dus niet het ene jaar zakelijk rijden en het volgende jaar privé, simpelweg om kosten of bijtelling te besparen.
Overzetten bij bedrijfsbeëindiging of verandering van gebruik
Het overzetten van een auto van zakelijk naar privé (of andersom) is alleen toegestaan als er sprake is van een bijzondere, fundamentele omstandigheid. Denk hierbij aan:
Het staken of verkopen van de onderneming.
Een zeer ingrijpende wijziging in het feitelijke gebruik van de auto. Als de auto bijvoorbeeld eerst 90% zakelijk werd gebruikt, maar door een totaal andere bedrijfsvoering ineens voor 90% privé wordt gereden, kan heretikettering verplicht of toegestaan zijn.
Wanneer een zakelijke auto naar privé wordt gehaald, moet de auto door de eigenaar (in privé) worden “gekocht” van de onderneming tegen de actuele, reële marktwaarde.
Hoe zit het met de BTW op onderhoud en gebruik?
De regels voor de omzetbelasting (BTW) staan los van de inkomstenbelasting, maar zijn minstens zo belangrijk voor de auto van de zaak.
BTW-aftrek bij een zakelijke auto
Als u een auto aanschaft die tot het ondernemingsvermogen behoort, mag u de BTW op de aanschafprijs (als het een BTW-auto is), het onderhoud en de brandstof vaak als voorbelasting aftrekken in uw BTW-aangifte. Omdat u de auto echter ook privé gebruikt, moet u hier aan het eind van het jaar een correctie voor toepassen. De Belastingdienst eist namelijk een teruggave van de BTW voor het privégedeelte van het autogebruik (waaronder ook woon-werkverkeer valt voor de BTW). Deze zogenoemde ‘BTW-correctie privégebruik’ wordt jaarlijks verrekend in de laatste BTW-aangifte van het jaar.
Veelgestelde Vragen
Kan ik de keuze tussen zakelijk en privé later nog aanpassen? Nee, in principe niet. U maakt de keuze op het moment van aanschaf. U kunt de auto alleen overzetten van zakelijk naar privé (of andersom) bij bijzondere omstandigheden, zoals de beëindiging van uw bedrijf of een zeer drastische verandering in de verhouding tussen zakelijk en privégebruik.
Wat gebeurt er als ik exact 500 privékilometers of minder rijd? Als u op jaarbasis 500 privékilometers of minder rijdt met uw auto van de zaak, betaalt u geen bijtelling. U moet dit echter wel onomstotelijk kunnen bewijzen aan de Belastingdienst, bijvoorbeeld door middel van een betrouwbare en sluitende rittenregistratie.
Mag ik de eigen bijdrage aftrekken van mijn loon? Nee, de eigen bijdrage voor het privégebruik van een auto van de zaak mag niet direct in mindering worden gebracht op uw brutoloon. Wel mag de werkgever de eigen bijdrage aftrekken van de fiscale bijtelling, waardoor uw netto belastingdruk op de auto daalt.
Zijn parkeerkosten ook aftrekbaar bij een auto van de zaak? Ja, als de auto tot het ondernemingsvermogen (auto van de zaak) behoort, zijn alle autokosten, inclusief zakelijke parkeerkosten, aftrekbaar van de winst.
Kan de eigen bijdrage hoger zijn dan de bijtelling? Ja, dat is afspraak-afhankelijk, maar fiscaal gezien mag de eigen bijdrage de bijtelling maximaal verlagen tot nul. Het deel van de eigen bijdrage dat bóven de bijtelling uitkomt, levert geen extra belastingvoordeel op.
Dit artikel is met zorg samengesteld voor informatieve doeleinden, maar dit is geen belasting- of juridisch advies. Raadpleeg altijd uw accountant of belastingadviseur voor uw specifieke situatie.
