Wie een auto van de zaak rijdt, ontkomt er bijna niet aan: de kilometerregistratie. De Belastingdienst stelt zeer strikte eisen aan de manier waarop u uw zakelijke en privékilometers bijhoudt. Een klein foutje of een gat in uw administratie kan direct leiden tot hoge fiscale naheffingen. In dit artikel leest u exact welke gegevens een rittenregistratie moet bevatten, hoe de inspecteur controleert en hoe u uw administratie honderd procent ‘audit-proof’ maakt.
Waarom is een rittenregistratie verplicht?
Een rittenregistratie is in de basis uw bewijsmateriaal richting de fiscus. De Belastingdienst gaat er standaard vanuit dat een auto van de zaak ook privé wordt gebruikt, tenzij u met harde bewijzen het tegendeel kunt aantonen.
Het voorkomen van fiscale bijtelling
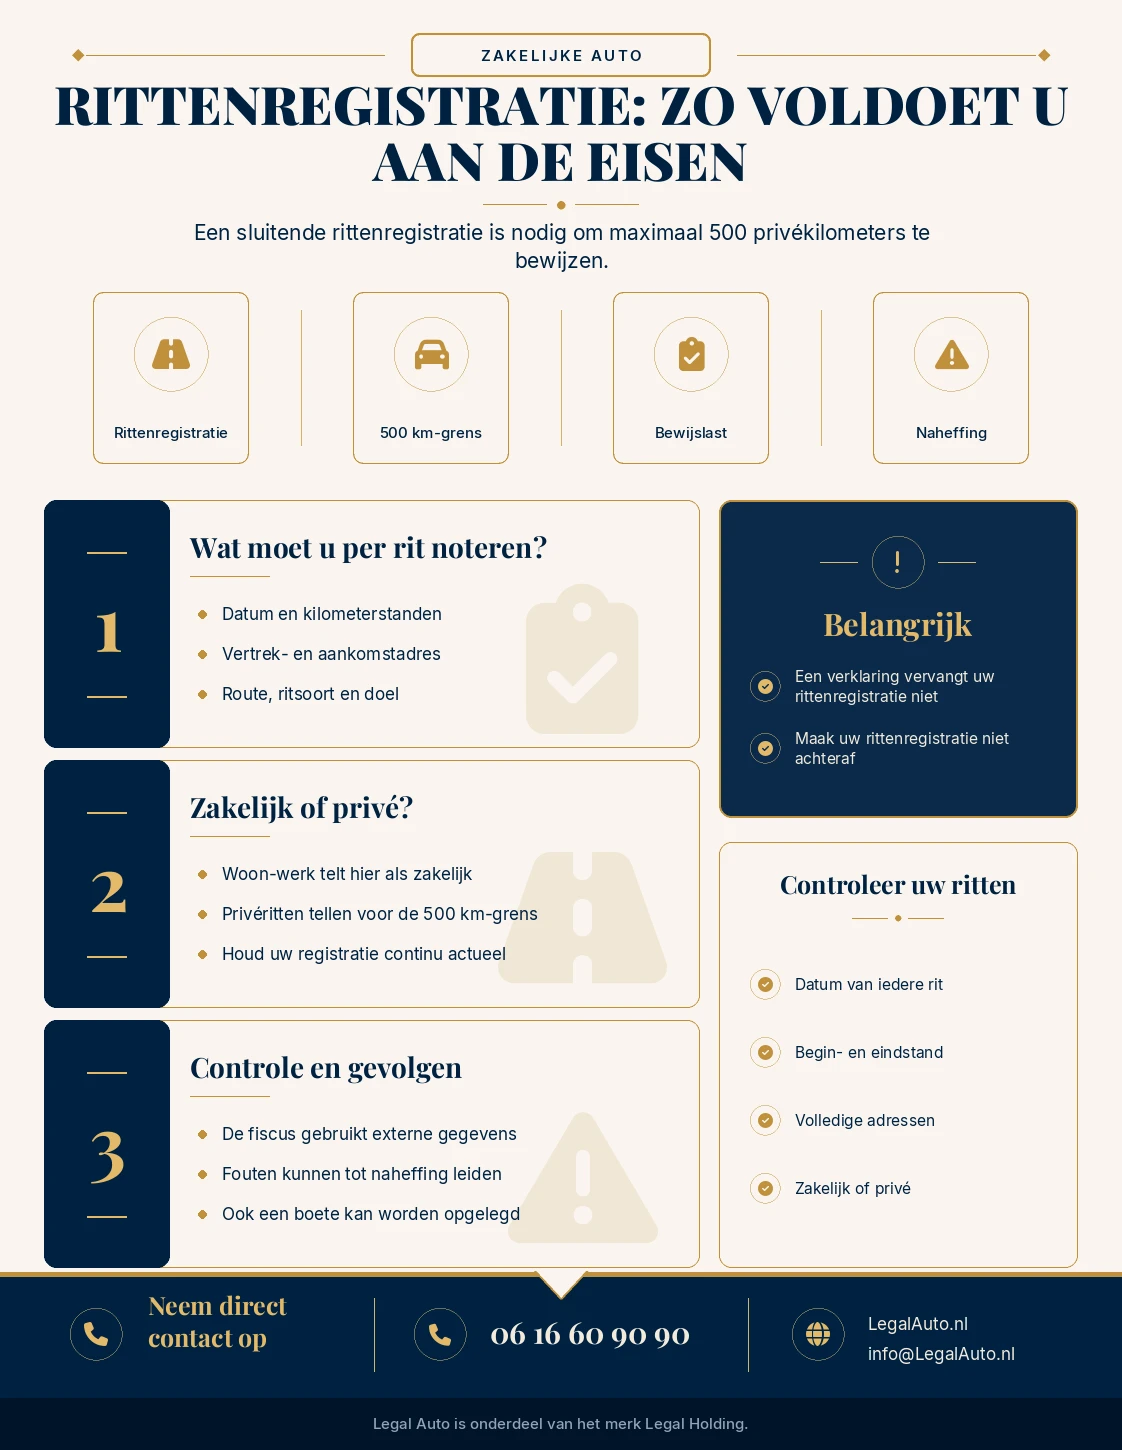
Het primaire doel van een sluitende rittenregistratie is het voorkomen van de fiscale bijtelling. Rijdt u op kalenderjaarbasis maximaal 500 privékilometers met de zakelijke auto? Dan hoeft u geen bijtelling over de waarde van de auto te betalen. Om aan te tonen dat u onder deze magische grens van 500 kilometer bent gebleven, eist de Belastingdienst een gedetailleerd, chronologisch en kloppend rittenoverzicht. Wilt u meer weten over hoe de bijtelling precies berekend wordt en over welke waarde? Lees dan verder op onze pagina over bijtelling en privégebruik.
De wettelijke eisen aan uw kilometerregistratie
U kunt niet zomaar een ruwe schatting van uw kilometers op een kladblok noteren. De Belastingdienst eist een zeer gestructureerde vastlegging.
Welke gegevens moeten per rit genoteerd worden?
Allereerst moet u eenmalig de algemene gegevens van het voertuig noteren:
Het merk en type van de auto.
Het kenteken van de auto.
De periode waarin u de auto tot uw beschikking had.
Vervolgens bent u verplicht om van elke afzonderlijke rit de volgende specifieke details vast te leggen:
De datum van de rit.
De beginstand van de kilometerteller.
De eindstand van de kilometerteller.
Het vertrekadres (volledig, inclusief plaatsnaam).
Het aankomstadres (volledig, inclusief plaatsnaam).
De gereden route, indien deze afwijkt van de meest gebruikelijke route.
De aard van de rit: is de rit zakelijk of privé?
Het doel van de rit (bijvoorbeeld ‘bezoek klant X’ of ‘inkoop materialen bij leverancier Y’).
Zakelijke ritten versus privéritten
Een veelgemaakte fout betreft het woon-werkverkeer (de ritten tussen uw woning en uw vaste werkplek). Omdat dit verkeer buiten werktijd plaatsvindt, voelt het voor veel mensen als een priverrit. Echter, voor de bijtellingsregels ziet de Belastingdienst woon-werkverkeer nadrukkelijk als zakelijke kilometers. Dit is cruciaal, want deze kilometers tellen dus niet mee voor de grens van maximaal 500 privékilometers.
Zuivere privéritten zijn ritten die niets met uw werk te maken hebben, zoals een rit naar de supermarkt, de sportclub of een vakantiebestemming.
Verklaring Geen privégebruik auto
Als werknemer heeft u een alternatief voor het achteraf bewijzen van uw kilometers bij uw werkgever: de ‘Verklaring geen privégebruik auto’.
Hoe vraagt u dit aan en wat zijn de gevolgen?
U kunt dit formulier online aanvragen via de website van de Belastingdienst. Zodra u deze verklaring inlevert bij uw werkgever, mag deze de bijtelling direct van uw loonstrook halen. Let wel goed op: met deze verklaring belooft u formeel aan de fiscus dat u op jaarbasis niet meer dan 500 privékilometers zult rijden. Het ontslaat u absoluut niet van de plicht om een rittenregistratie bij te houden! De Belastingdienst kan u altijd achteraf vragen om de rittenregistratie te overleggen ter controle van uw verklaring.
Controle door de Belastingdienst
De administratie wordt door de fiscus streng gecontroleerd. Het is een misverstand te denken dat de Belastingdienst uitsluitend achteraf naar uw Excel-bestand of app kijkt.
Hoe vindt een controle plaats? (Camerabeelden, flitsers)
De Belastingdienst maakt actief gebruik van externe databronnen om uw rittenregistratie te verifiëren. Zij controleren of uw logboek overeenkomt met de harde werkelijkheid door gegevens op te vragen van:
ANPR-camera’s en flitspalen boven snelwegen.
Camerabeelden bij grensovergangen.
Parkeergegevens en tanktransacties via uw zakelijke tankpas.
Tolpoorten of scanauto’s in binnensteden.
Staat er in uw rittenregistratie dat u op woensdagmiddag in Groningen was voor een zakelijke afspraak, maar is uw auto rond dat tijdstip geflitst bij een meubelboulevard in Amsterdam? Dan valt u door de mand.
De gevolgen van een onjuiste registratie (Naheffingsaanslag en boete)
Wanneer de inspecteur ontdekt dat uw rittenregistratie gaten vertoont, onjuist is of simpelweg niet sluitend te maken is, wordt uw registratie verworpen. Dit heeft stevige gevolgen:
Naheffingsaanslag: U krijgt alsnog de volledige bijtelling over het betreffende jaar gepresenteerd en moet de gederfde inkomstenbelasting (of loonbelasting) direct terugbetalen.
Boete: Bovenop de naheffing legt de fiscus doorgaans een forse verzuim- of vergrijpboete op wegens het voeren van een onjuiste administratie. In ernstige gevallen van fraude (zoals het bewust aanpassen van data) kan deze boete oplopen tot 100% van de verschuldigde belasting.
Handmatig bijhouden of via een app/systeem?
De wet stelt geen eisen aan de vorm van uw registratie. U mag dit in principe handmatig in een rittenboekje of in Excel doen. In de praktijk blijkt handmatig bijhouden echter zeer foutgevoelig; u vergeet al snel een omrij-kilometer of een tankstop, waardoor de kilometerstanden aan het einde van de maand niet meer kloppen.
Veel ondernemers en werkgevers kiezen daarom voor een digitaal GPS-systeem of een rittenregistratie-app. Deze systemen loggen automatisch de GPS-coördinaten, de route en de exacte kilometerstanden, waardoor de foutmarge nihil is. Als u kiest voor een systeem met het ‘Keurmerk Ritregistratiesystemen’, weet u bovendien zeker dat de output door de Belastingdienst als betrouwbaar bewijs wordt geaccepteerd.
Veelgestelde Vragen
Is een GPS rittenregistratiesysteem wettelijk verplicht? Nee, dat is niet verplicht. U mag de kilometers ook handmatig in een boekje of in Excel bijhouden. Een geautomatiseerd GPS-systeem verkleint echter wel de kans op menselijke fouten aanzienlijk.
Geldt de rit van mijn huis naar mijn werk als privé of zakelijk? Voor de bijtelling (en dus voor het bepalen of u de 500-kilometergrens overschrijdt) telt de Belastingdienst woon-werkverkeer als een zakelijke rit. Let op: voor de BTW-correctie gelden hier weer andere regels.
Moet ik ook omrijdkilometers door files noteren? Ja. Als u door een wegomlegging of een file een andere route neemt dan gebruikelijk, moet u de daadwerkelijk gereden route en de bijbehorende extra kilometers correct noteren in uw rittenregistratie.
Wat gebeurt er als ik de ‘Verklaring geen privégebruik’ heb, maar mijn rittenregistratie kwijtraak? Als de Belastingdienst u om bewijs vraagt en u kunt geen sluitende rittenregistratie overleggen, wordt uw verklaring afgewezen. U krijgt dan met terugwerkende kracht een naheffingsaanslag voor de bijtelling, vaak vermeerderd met een boete.
Mag ik de rittenregistratie achteraf aanmaken? Het achteraf reconstrueren van een jaar aan ritten op basis van uw agenda is ten strengste verboden. De registratie moet actueel zijn en continu worden bijgehouden. Reconstructies vallen tijdens controles vrijwel direct door de mand.
Dit artikel is met de grootst mogelijke zorg samengesteld om u te informeren over de wettelijke administratieplicht. Dit is echter geen juridisch of fiscaal advies. Raadpleeg voor uw specifieke administratie altijd de actuele voorschriften op de website van de Belastingdienst of overleg met uw accountant.
