Als u een Nederlandse auto permanent naar het buitenland exporteert, hoeft de auto niet langer in Nederland geregistreerd te staan. Omdat u bij de oorspronkelijke aanschaf of import in Nederland Belasting van Personenauto’s en Motorrijwielen (BPM) heeft betaald voor het gebruik op de Nederlandse wegen, kunt u bij export vaak een deel van deze belasting terugkrijgen. Dit bedrag noemen we de rest-BPM. In deze gids leggen we precies uit aan welke strenge voorwaarden u moet voldoen, hoe de Belastingdienst het bedrag berekent en welke valkuilen u moet vermijden om uw teruggave veilig te stellen.
Wat is rest-BPM en wanneer heeft u recht op teruggave?
Wanneer een auto voor de eerste keer in Nederland op kenteken wordt gezet, wordt er BPM afgedragen. Naarmate de auto ouder wordt, daalt de economische waarde en daarmee ook de restwaarde van de betaalde BPM. De rest-BPM is simpelweg het gedeelte van de belasting dat op het moment van export nog als restwaarde op de auto rust. Zodra de auto definitief uit het Nederlandse kentekenregister wordt gehaald om in een ander land te worden geregistreerd, kunt u dit restbedrag onder bepaalde voorwaarden terugvragen bij de Belastingdienst.
De voorwaarden van de Belastingdienst
De Belastingdienst keert de rest-BPM niet zomaar uit. Om voor teruggave in aanmerking te komen, moet uw situatie aan een aantal harde eisen voldoen:
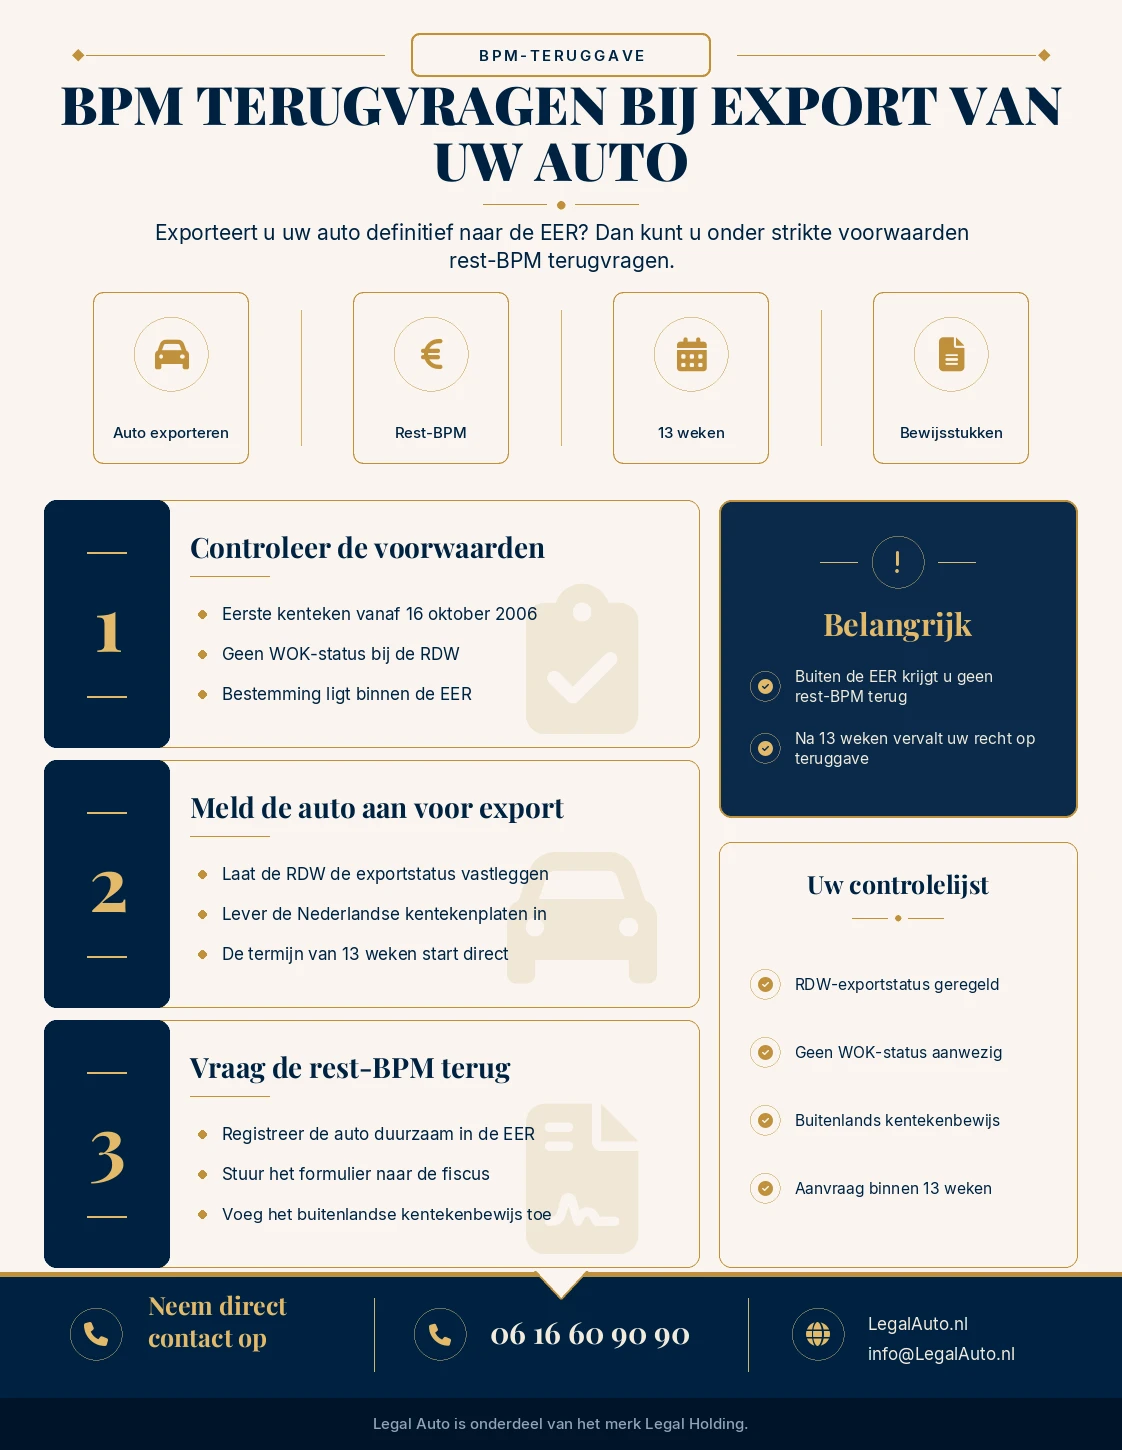
De auto (of motor/bestelauto) moet op of na 16 oktober 2006 voor het eerst een Nederlands kenteken hebben gekregen.
Het voertuig mag bij de RDW niet geregistreerd staan als schadevoertuig (de zogenaamde WOK-status: Wacht Op Keuren).
U moet het voertuig officieel bij de RDW afmelden voor export, waardoor het de status ‘Export’ krijgt in het kentekenregister.
Het voertuig moet binnen 13 weken na de RDW-exportmelding duurzaam zijn geregistreerd in het nieuwe bestemmingsland.
Alleen geldig bij export naar een EER-land
Een van de meest kritieke voorwaarden is de uiteindelijke bestemming van het voertuig. De BPM-teruggaafregeling is uitsluitend van toepassing wanneer de auto wordt geëxporteerd naar een land binnen de Europese Economische Ruimte (EER). De EER bestaat uit alle lidstaten van de Europese Unie, plus Noorwegen, IJsland en Liechtenstein.
Exporteert u de auto naar een land buiten de EER? Dan vervalt uw recht op teruggave van de rest-BPM volledig. Dit is een harde grens: voor een auto die wordt verscheept naar bijvoorbeeld het Midden-Oosten, Afrika of een ander land buiten de EER, keert de Belastingdienst geen cent uit.
Hoe wordt het bedrag van de BPM teruggave berekend?
De hoogte van het bedrag dat u terugkrijgt, hangt af van het oorspronkelijke BPM-bedrag en de leeftijd van de auto op het moment van export. De Belastingdienst hanteert hiervoor een afschrijvingstabel.
Vanaf de datum van de eerste toelating schrijft de auto af. Hoe langer de auto op de weg is, hoe lager het percentage van de BPM dat nog over is. Bij een jonge occasion zal het rest-BPM bedrag aanzienlijk zijn, terwijl dit bij een auto van tien jaar oud nog slechts een fractie van de oorspronkelijke belasting bedraagt. De Belastingdienst baseert de exacte teruggave op het moment dat de auto bij de RDW de status ‘Export’ krijgt. Het terug te ontvangen bedrag kan nooit hoger zijn dan het BPM-bedrag dat op dat specifieke moment nog op de auto rustte.
Stappenplan voor het terugvragen van BPM
Om de teruggave succesvol aan te vragen, volgt u een strikte procedure. Het proces bestaat in de kern uit twee hoofdfasen.
Stap 1: Auto afmelden bij de RDW (exportstatus)
Voordat u de auto fysiek over de grens brengt of belasting terugvraagt, moet u de auto afmelden bij de RDW. Dit doet u via een RDW-keuringsstation of een erkend exportbedrijf. Tijdens deze afmelding levert u de Nederlandse kentekenplaten in en wordt de auto in het register voorzien van de status ‘Export’. Vanaf deze dag loopt de klok voor uw BPM-teruggave. (Voor de gedetailleerde logistiek rondom het verkrijgen van exportkentekens en de afmelding zelf, verwijzen we naar onze specifieke gids over auto-export in Pijler 8).
Stap 2: Registratie in het buitenland aantonen
Nadat de auto de exportstatus heeft gekregen, heeft u precies 13 weken de tijd om de auto in het EER-bestemmingsland duurzaam te laten registreren. Zodra de buitenlandse registratie een feit is, vult u het formulier ‘Verzoek teruggaaf bpm voor een motorrijtuig met status export’ in, te downloaden via de website van de Belastingdienst. Bij dit formulier moet u onomstotelijk bewijs leveren van de definitieve buitenlandse registratie, doorgaans door een duidelijke kopie van het nieuwe, buitenlandse kentekenbewijs mee te sturen.
Vaak gemaakte fouten bij BPM teruggave
In de praktijk worden verzoeken om teruggave regelmatig afgewezen door procedurele fouten. Zorg dat u de volgende valkuilen vermijdt:
Foute bestemming: Denken dat export naar een niet-EER land ook recht geeft op BPM teruggave. Dit wordt door de Belastingdienst direct afgewezen.
Deadline missen: De buitenlandse registratie en de aanvraag bij de Belastingdienst niet binnen de harde termijn van 13 weken na de RDW-exportmelding afronden.
Tijdelijke kentekens insturen: Een tijdelijk buitenlands export- of handelaarskenteken opsturen als bewijs. De Belastingdienst eist bewijs van een definitieve, duurzame registratie in het bestemmingsland.
Export met WOK-status: Een ernstig beschadigde auto proberen te exporteren met behoud van de rest-BPM. Zonder geldige, schadevrije registratie voorafgaand aan de export is er geen recht op teruggave.
De RDW overslaan: De auto zelf al in het buitenland registreren zonder deze eerst formeel bij de RDW de status ‘Export’ te hebben gegeven.
Veelgestelde Vragen
Hoe lang duurt het voordat de Belastingdienst de BPM terugbetaalt? Wanneer u het formulier volledig heeft ingevuld en voorzien van de juiste bewijsstukken, streeft de Belastingdienst ernaar om uw verzoek binnen 8 weken te beoordelen en het bedrag uit te keren.
Geldt de regeling ook voor auto’s van vóór 2006? Nee, de auto moet op of na 16 oktober 2006 voor het eerst in Nederland geregistreerd zijn om in aanmerking te komen voor BPM-teruggaaf bij export.
Mag ik de BPM teruggave zelf berekenen en factureren? U kunt de hoogte van de rest-BPM via de rekentabellen inschatten, maar u factureert dit niet zelf. De Belastingdienst stelt het definitieve bedrag vast en stort dit rechtstreeks op uw rekening na goedkeuring van uw verzoek.
Wat gebeurt er als de registratie in het buitenland langer dan 13 weken duurt? Als de duurzame registratie in het bestemmingsland niet binnen 13 weken na de exportmelding bij de RDW is afgerond, vervalt uw wettelijke recht op de BPM-teruggave. Zorg er dus voor dat de koper of importeur in het buitenland snel en adequaat handelt.
Dit artikel is met zorg samengesteld om u stap-voor-stap te informeren over het proces van BPM-teruggave bij export, maar dit is geen juridisch of fiscaal advies. Controleer altijd de meest actuele voorwaarden en formulieren op de website van de Belastingdienst.
