Iedere bezitter van een motorrijtuig in Nederland krijgt te maken met de motorrijtuigenbelasting (MRB), in de volksmond vaak wegenbelasting genoemd. Toch zijn er specifieke voertuigen en situaties waarbij u in aanmerking komt voor een (gedeeltelijke) vrijstelling van deze belasting. Of het nu gaat om een emissievrij voertuig, een klassieker, aangepast vervoer of een auto die tijdelijk stilstaat; het is belangrijk om te weten waar u recht op heeft. In deze gids leggen we de actuele regels rondom de wegenbelasting vrijstelling helder uit.
Volledige vrijstelling voor 100% elektrische auto’s (EV’s)
Om het rijden in schone voertuigen te stimuleren, heeft de overheid jarenlang een volledige vrijstelling van de motorrijtuigenbelasting gehanteerd voor 100% elektrische auto’s (EV’s). Zolang een auto geen CO2 uitstootte, betaalde de eigenaar geen wegenbelasting. Deze stimulans is echter niet permanent gebleken.
Het afbouwpad van de vrijstelling
De overheid is begonnen met het afbouwen van dit grote fiscale voordeel voor elektrische rijders. De 100% vrijstelling gold tot en met 2024. Vanaf 2025 is een afbouwpad ingezet om de belastinginkomsten op peil te houden en de regels gelijk te trekken met brandstofauto’s.
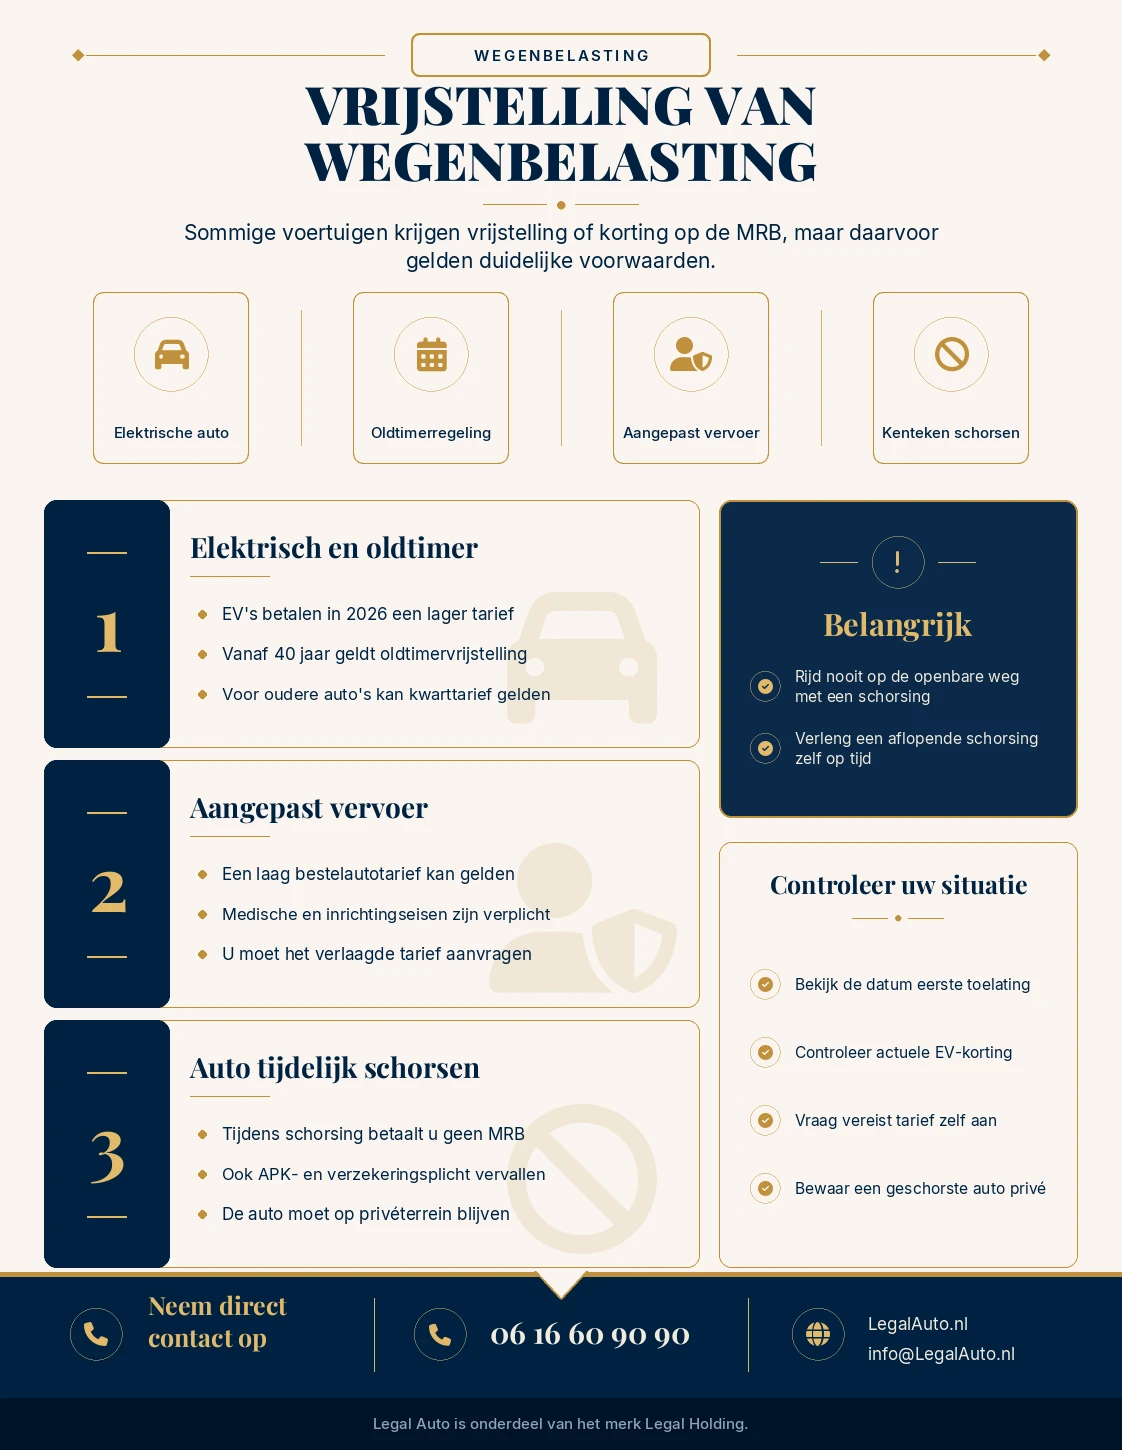
In het huidige kalenderjaar (2026) profiteert u als eigenaar van een 100% elektrische auto niet meer van een volledige vrijstelling. U betaalt inmiddels een gereduceerd tarief. Dit betekent dat u een vaste korting krijgt op het reguliere MRB-tarief, om te compenseren voor het hogere gewicht van het accupakket. In de komende jaren wordt deze korting verder afgebouwd, totdat EV-rijders uiteindelijk het volledige, reguliere tarief aan wegenbelasting gaan betalen. Controleer voor uw specifieke elektrische auto daarom altijd de actuele kortingspercentages op de website van de Belastingdienst.
De oldtimerregeling: vrijstelling voor klassieke auto’s
Voor liefhebbers van klassieke auto’s bestaat de oldtimerregeling. Deze regeling biedt een vrijstelling van de wegenbelasting, maar de leeftijdsgrenzen hiervoor zijn streng.
Een auto is pas volledig vrijgesteld van de motorrijtuigenbelasting wanneer deze de leeftijd van 40 jaar heeft bereikt. De datum van eerste toelating (zoals geregistreerd bij de RDW) is hierbij leidend. Zodra uw voertuig de 40-jarige grens passeert, krijgt u automatisch bericht van de Belastingdienst en stopt de betalingsverplichting.
Heeft u een auto die nog geen 40 jaar oud is, maar wel voor 1 januari 1988 voor het eerst in gebruik is genomen? Dan valt uw voertuig mogelijk onder de overgangsregeling. U komt dan niet in aanmerking voor een volledige vrijstelling, maar u betaalt wel een sterk gereduceerd tarief (het kwarttarief) met een vastgesteld maximumbedrag per jaar. De harde eis hierbij is dat u de auto in de wintermaanden (december, januari en februari) niet op de openbare weg mag gebruiken of parkeren.
Vrijstelling voor gehandicapten en speciaal vervoer
Bestuurders met een handicap die afhankelijk zijn van hun voertuig, kunnen in aanmerking komen voor een aanzienlijke verlaging of een vrijstelling van de wegenbelasting. Dit geldt voornamelijk voor het gebruik van een bestelauto die specifiek is ingericht voor het vervoer van een gehandicapte en een eventuele rolstoel of scootmobiel.
Als u aan de strenge medische en inrichtingseisen van de Belastingdienst voldoet, kunt u in aanmerking komen voor het zogenaamde ‘bestelautotarief voor gehandicapten’. Dit is een zeer laag, vast tarief, vergelijkbaar met het zakelijke tarief voor ondernemers. Een volledige vrijstelling tot nul euro komt zelden voor in de MRB, tenzij het voertuig fiscaal kwalificeert als een gehandicaptenvoertuig dat buiten de reguliere kentekenplicht valt. U moet de toepassing van dit verlaagde tarief altijd proactief aanvragen bij de Belastingdienst met de bijbehorende medische verklaringen.
Geen wegenbelasting betalen door uw kenteken te schorsen
Indien u uw auto voor een langere periode niet gebruikt, kunt u de motorrijtuigenbelasting tijdelijk stopzetten door uw voertuig te schorsen.
Wanneer er met een voertuig geen gebruik van de weg wordt gemaakt, schorst de Dienst Wegverkeer (RDW) op aanvraag van de eigenaar of houder de tenaamstelling in het kentekenregister. Voor het verlenen van deze schorsing bent u een vastgesteld tarief aan de RDW verschuldigd. Zodra de schorsing in het register is aangetekend, stopt niet alleen uw wegenbelasting, maar vervalt ook de APK-plicht en de verzekeringsplicht voor de duur van de schorsing.
Let op: een schorsing brengt zeer strenge regels met zich mee. De schorsing eindigt namelijk direct zodra u met het voertuig weer gebruik maakt van de openbare weg. De waarschuwing is glashelder: u mag met een geschorst voertuig absoluut niet rijden op de openbare weg. Ook het parkeren langs de stoep, in een parkeervak van de gemeente of op enig ander openbaar terrein is streng verboden. Het voertuig moet zich fysiek op privéterrein bevinden (zoals in een garage, op een oprit of in een stalling). Wordt uw geschorste voertuig toch op de openbare weg aangetroffen of geflitst door een ANPR-camera? Dan volgt een forse verzuimboete en krijgt u direct een naheffing voor de wegenbelasting.
Veelgestelde Vragen
Krijg ik vrijstelling van wegenbelasting voor een plug-in hybride (PHEV)?
Nee. Vroeger gold er een kortingstarief voor plug-in hybrides (het halftarief), maar deze kortingsregeling is afgebouwd. U betaalt inmiddels de reguliere wegenbelasting op basis van het gewicht van de auto, hoewel het accupakket vaak voor een hoger gewicht zorgt.
Moet ik de schorsing van mijn auto ieder jaar verlengen?
Een schorsing kan tegenwoordig voor één, twee of drie jaar worden aangevraagd. Als deze periode afloopt, start de plicht tot het betalen van wegenbelasting automatisch weer. Wilt u de auto langer stil laten staan, dan moet u de schorsing zelf tijdig verlengen via de RDW.
Hoe weet ik of mijn auto onder de oldtimer overgangsregeling valt?
Dit hangt af van de datum eerste toelating (DET). De auto moet een DET hebben van vóór 1 januari 1988, maar nog niet de leeftijd van 40 jaar hebben bereikt. U moet voor deze regeling bovendien zelf een verzoek indienen bij de Belastingdienst.
Hoe vraag ik de MRB-vrijstelling voor een elektrische auto aan?
De korting of vrijstelling voor elektrische auto’s wordt automatisch toegepast door de Belastingdienst. Omdat de brandstofsoort (elektriciteit) geregistreerd staat bij de RDW, berekent de fiscus direct het juiste, gereduceerde tarief. Hier hoeft u zelf niets voor te doen.
Dit artikel is met de grootst mogelijke zorg samengesteld voor informatieve doeleinden. Dit is echter geen juridisch of fiscaal advies. Controleer voor uw persoonlijke aangifte of situatie altijd de meest actuele regels op de website van de Belastingdienst of de RDW.
