Wie een auto van de zaak krijgt of als ondernemer een zakelijke auto aanschaft, krijgt al snel te maken met het begrip ‘bijtelling’. Zodra u de zakelijke auto ook gebruikt voor privéritten, ziet de Belastingdienst dit als een voordeel voor u. U heeft immers privé voordeel van een auto die zakelijk wordt betaald. Om dit voordeel te belasten, telt de Belastingdienst een bedrag op bij uw belastbare inkomen of winst: de bijtelling. In dit artikel leggen we precies uit wanneer de bijtelling van toepassing is, hoe deze rekensom in elkaar zit en welke uitzonderingen er gelden.
Wat is bijtelling en wanneer moet u dit betalen?
Bijtelling is in de basis niets anders dan een extra stukje belastbaar inkomen. Omdat de werkgever (of uw eigen onderneming) de kosten voor de auto draagt — zoals brandstof, verzekering, onderhoud en afschrijving — houdt u privé geld over. De fiscus compenseert dit door een percentage van de waarde van de auto bij uw inkomen op te tellen. Hierdoor betaalt u meer inkomstenbelasting of loonheffing. U moet deze bijtelling betalen zodra u de auto van de zaak inzet voor uw privéleven en daarbij een specifieke kilometergrens overschrijdt.
De magische grens: 500 privékilometers per kalenderjaar
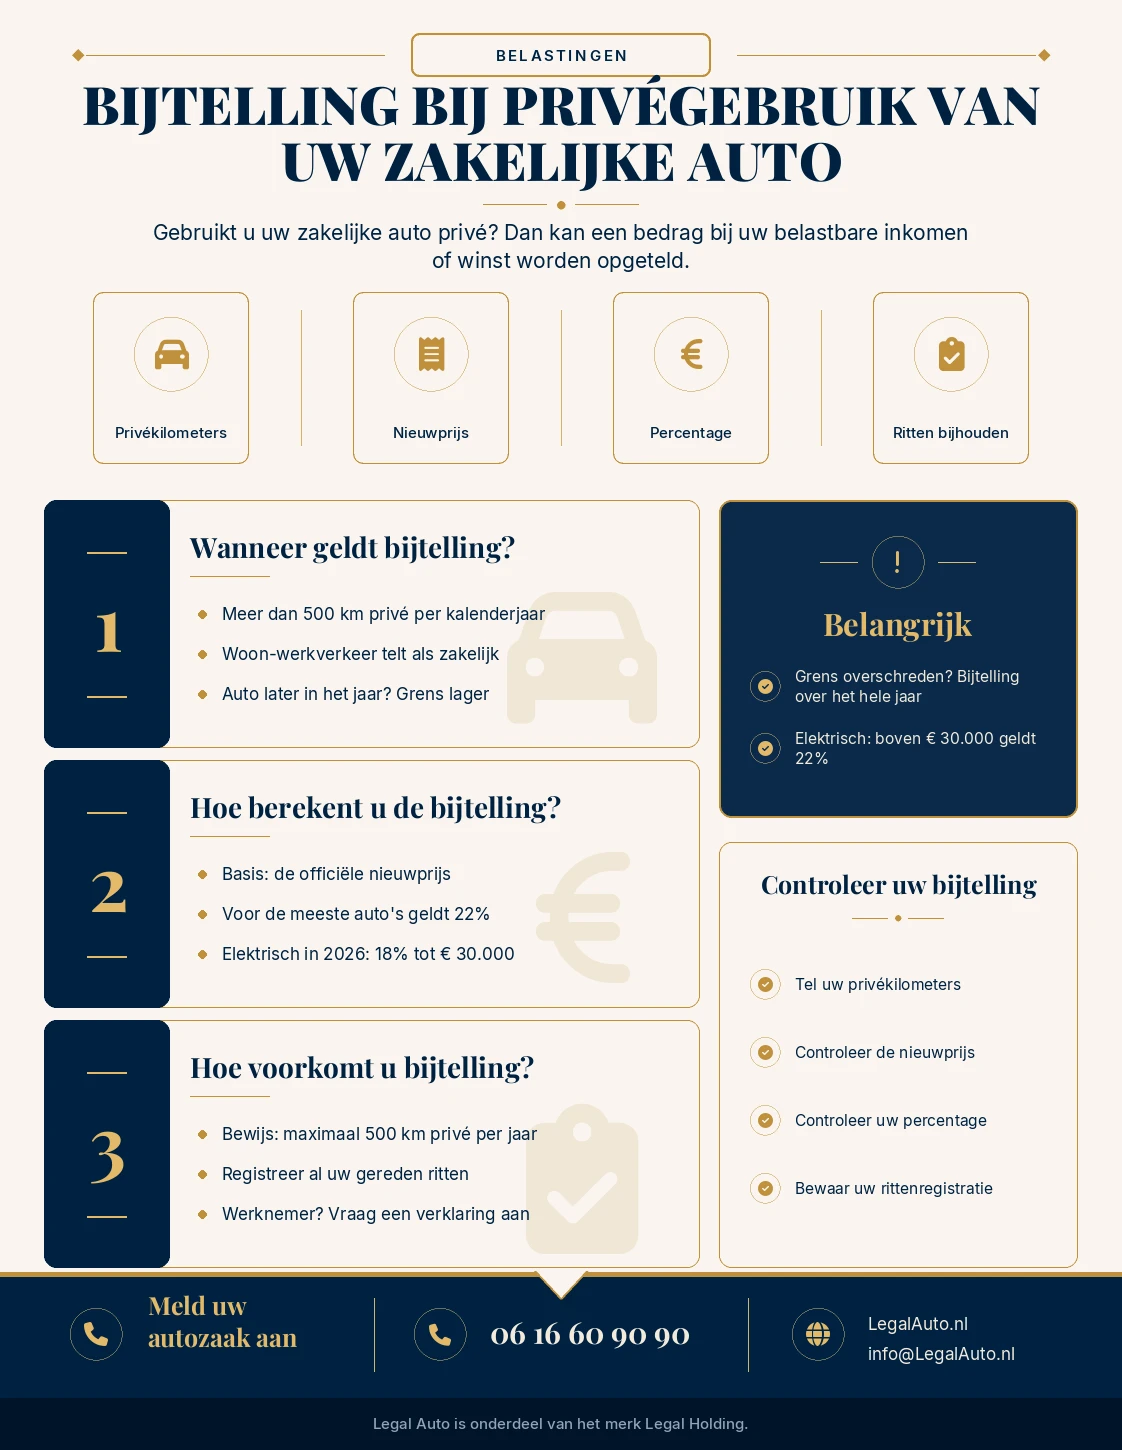
De absolute drempelwaarde voor de bijtelling is vastgesteld op 500 privékilometers per kalenderjaar. Blijft u daar in het gehele jaar onder? Dan hoeft u helemaal geen bijtelling te betalen. Het is hierbij essentieel om een scherpe grens te trekken tussen zakelijke ritten en privéritten. Woon-werkverkeer (de ritten tussen uw woning en uw vaste werkplek) wordt door de Belastingdienst voor de inkomstenbelasting en loonbelasting gezien als zakelijk verkeer. Zodra u de auto echter pakt voor een rit naar de supermarkt, een sportclub, een vakantie of een familiebezoek, tellen deze kilometers mee als privékilometers. De 500-kilometergrens geldt voor álle privéritten gedurende het hele kalenderjaar bij elkaar opgeteld.
Hoe wordt de bijtelling berekend?
Als u de grens van 500 privékilometers passeert, betaalt u bijtelling over het hele jaar. De Belastingdienst berekent dit door een vast percentage te nemen van een specifieke waarde van de auto.
De cataloguswaarde van de auto als basis
De grondslag voor de berekening van de bijtelling bij reguliere auto’s is altijd de ‘cataloguswaarde’. Dit is de officiële nieuwprijs van de auto op de datum dat het kenteken voor de allereerste keer is afgegeven (de datum eerste toelating). Deze prijs is inclusief btw, bpm en de af fabriek gemonteerde accessoires. Het maakt voor deze berekening niet uit of u de auto nieuw koopt, tweedehands aanschaft of in de lease overneemt. Ook als de auto inmiddels flink is afgeschreven en de huidige marktwaarde veel lager ligt, blijft de Belastingdienst voor de bijtelling uitgaan van de oorspronkelijke cataloguswaarde.
Het standaardpercentage vs. elektrische auto’s
Voor de meeste auto’s (benzine, diesel en hybride) hanteert de Belastingdienst een standaard bijtellingspercentage van 22%. Om de aanschaf van uitstootvrije voertuigen te stimuleren, geldt er een korting voor volledig elektrische auto’s (EV’s). Dit voordeel wordt de afgelopen jaren echter in stapjes afgebouwd.
Voor een elektrische auto met een datum eerste toelating in het huidige jaar (2026) bedraagt het bijtellingspercentage 18% tot een drempelbedrag (de ‘cap’) van € 30.000 van de cataloguswaarde. Over elke euro die de auto duurder is dan die € 30.000, betaalt u het reguliere tarief van 22%. Het percentage dat geldt op het moment van de eerste toelating, staat vervolgens vast voor een periode van zestig maanden.
Uw situatie kan anders zijn dan de voorbeelden in dit artikel. Meld uw autozaak aan en beschrijf waar u tegenaan loopt.
Na aanmelding ontvangt u informatie over de werkwijze, benodigde documenten en kosten.
Hoe voorkomt u dat u bijtelling moet betalen?
Als u geen bijtelling wilt betalen, is de enige route om onomstotelijk te bewijzen dat u op jaarbasis niet meer dan 500 privékilometers met de auto rijdt. Hiervoor biedt de Belastingdienst twee formele methodes.
Verklaring geen privégebruik auto
Werknemers kunnen vooraf een ‘Verklaring geen privégebruik auto’ aanvragen bij de Belastingdienst en deze inleveren bij de werkgever. Zodra de werkgever deze verklaring in de administratie heeft, mag hij de bijtelling direct stopzetten op de loonstrook. Dit ontslaat u echter niet van uw bewijslast; u moet de ritten nog steeds verantwoorden, want de Belastingdienst kan achteraf controleren of de verklaring terecht is afgegeven.
Het bijhouden van een sluitende rittenregistratie
Zowel ondernemers als werknemers kunnen de bijtelling voorkomen met een ‘sluitende rittenregistratie’. Dit is een sluitend, chronologisch logboek van werkelijk álle gereden kilometers (zowel zakelijk als privé), zonder gaten in de kilometerstanden. U bent vrij om dit handmatig of digitaal te doen, zolang het voldoet aan de strenge controleeisen. Voor de precieze details over welke gegevens een rit exact moet bevatten (zoals postcodes, ritdoelen en kilometerstanden), vindt u meer in onze uitleg over kilometerregistratie voor de Belastingdienst. Die staat in het blok ‘Lees ook’ onder dit artikel.
Bijtelling bij een occasion of youngtimer
Koopt u een gewone occasion, dan blijft de cataloguswaarde de basis. Er is één belangrijke en veelgebruikte uitzondering op de hoofdregel dat de cataloguswaarde leidend is: de youngtimer-regeling. Is een auto ouder dan 16 jaar, dan verandert de rekenmethode voor de bijtelling. Vanaf dat moment betaalt u 35% bijtelling. Dat lijkt hoger dan het standaardtarief, maar de grondslag verandert in uw voordeel: u rekent die 35% niet over de oorspronkelijke nieuwprijs, maar over de waarde in het economisch verkeer (WEV) — de actuele marktwaarde. Omdat een auto na zestien jaar fors in waarde is gedaald, pakt deze rekensom per saldo vaak voordelig uit voor ondernemers.
Let op — de grens is per 2026 verschoven. Tot en met 2025 lag de youngtimergrens op ouder dan 15 jaar; vanaf 2026 is dat ouder dan 16 jaar. Er geldt één overgangsbepaling: was uw auto op 31 december 2025 al ouder dan 15 jaar en gebruikte u hem in 2025 zakelijk, dan valt hij in 2026 nog steeds onder de 35%-regeling.
Bron: Belastingdienst: bijtelling privégebruik auto 2026.
Uitspraak over BTW en privégebruik van de zakelijke auto
Samenvattingen van Nederlandse uitspraken. Bij elke uitspraak staat een link naar de bron op Rechtspraak.nl. Elke zaak hangt af van de eigen feiten en het bewijs.
Veelgestelde Vragen
Dit artikel geeft algemene informatie en is geen fiscaal of juridisch advies. Percentages en regels kunnen veranderen. Controleer de actuele regels op de website van de Belastingdienst of raadpleeg uw accountant of belastingadviseur voor uw specifieke situatie.