Lease & Financiering

Financial lease vroegtijdig beëindigen of afkopen: hoe werkt het?

Zit u vast aan een duur leasecontract voor uw bedrijfsauto? Ontdek uw opties om de financiering veilig op te zeggen, wat het kost om af te kopen en hoe u hoge boeterentes voorkomt.
Juridische hulp bij autozaken: kies uw rechtsgebied

Het leek een logische stap: een betrouwbare zakelijke auto op financial lease. Maar door veranderende bedrijfsomstandigheden, krimp, of simpelweg een auto die niet aan de verwachtingen voldoet, wilt u er nu vanaf. Omdat financial lease in de kern een zakelijke lening is, kunt u de auto helaas niet zomaar "teruggeven" of inleveren bij de dealer. U zit vast aan een hard financieel contract. Wat kost het om hier vroegtijdig mee te stoppen, en hoe pakt u dit financieel slim aan zonder onnodige verliezen te lijden?

Juridische Basis

De voorwaarden voor het opzeggen van uw financial lease

Waarom vroegtijdig beëindigen lastig is (u bent economisch eigenaar)

Een financial lease is geen huurcontract, maar een doelgerichte zakelijke lening voor een voertuig. Vanaf de eerste dag bent u de economisch eigenaar van de auto. De auto staat op uw balans en het contract is een financiële verplichting richting de kredietverstrekker.

De leasemaatschappij is slechts de juridisch eigenaar (de auto is hun onderpand). Dit betekent dat het “opzeggen” van het contract in de praktijk neerkomt op het vervroegd aflossen van uw resterende schuld. U zult de volledige openstaande hoofdsom in één keer moeten betalen om de auto vrij op naam te krijgen.

Onderpand vs. Eigendom

U bent economisch eigenaar. De bank behoudt enkel het juridisch eigendom als onderpand totdat de lening is afbetaald.

Vervroegd Aflossen

Het opzeggen vereist een harde uitkoop: de openstaande hoofdsom plus bijkomende kosten of rentes moeten in één keer worden voldaan.

Kosten & Boetes

Wat kost het afkopen van een leasecontract?
Hoe leasemaatschappijen de boeterente berekenen

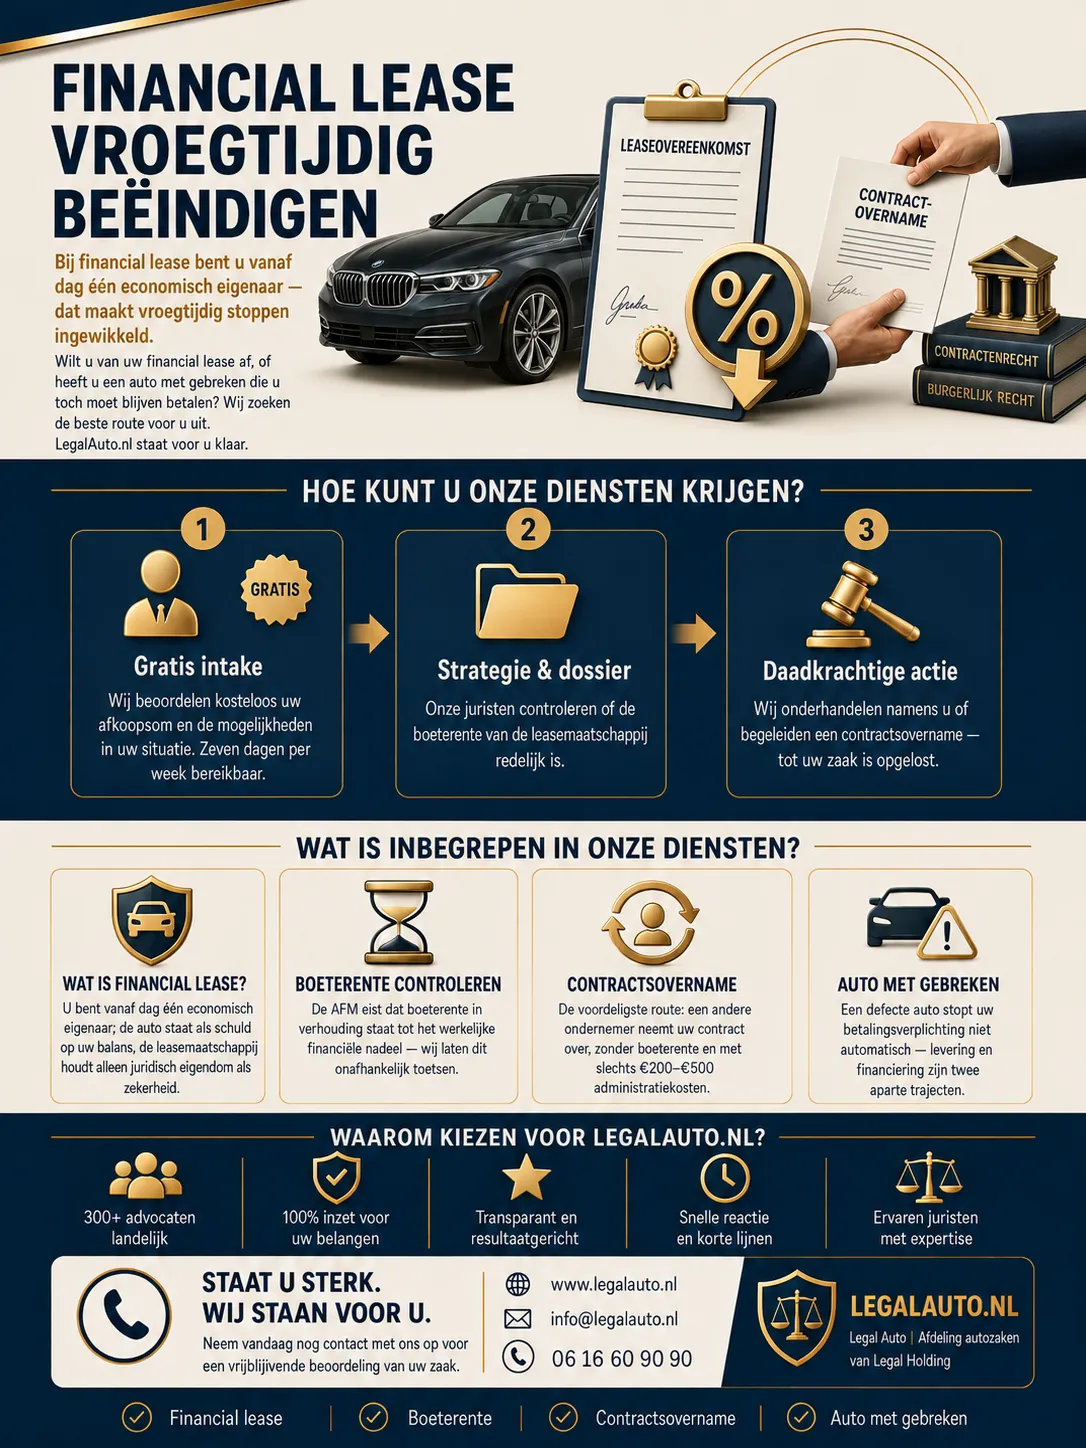
Als u besluit het leasecontract af te kopen, betaalt u niet alleen de resterende hoofdsom. Omdat de leasemaatschappij verwachte rente-inkomsten misloopt, brengen zij een boeterente (of afwikkelingskosten) in rekening.

Wettelijk Kader: De AFM Norm

De Autoriteit Financiële Markten (AFM) houdt toezicht op financiële producten en stelt strenge regels aan kredietvergoedingen ter bescherming van afnemers. Hoewel veel van deze dwingende beschermingsregels voornamelijk gelden voor consumentenkrediet, moeten aanbieders van zakelijk krediet zich ook houden aan de algemene normen voor een zorgvuldige financiële dienstverlening.

Voor u als ondernemer betekent dit dat een leasemaatschappij wel een boete mag rekenen bij vroegtijdig beëindigen, maar deze moet proportioneel zijn aan het daadwerkelijke financiële nadeel dat zij leiden. In de praktijk hanteren veel maatschappijen een percentage van de openstaande leasesom of een vastgesteld aantal maanden aan gemiste rente. Het is cruciaal om dit afkoopvoorstel kritisch te laten narekenen door een expert.

Krijgt u een torenhoge afkoopsom gepresenteerd?

Het leek een logische stap: een betrouwbare zakelijke auto op financial lease. Maar door veranderende bedrijfsomstandigheden, krimp, of simpelweg een auto die niet aan de verwachtingen voldoet, wilt u er nu vanaf. Omdat financial lease in de kern een zakelijke lening is, kunt u de auto helaas niet zomaar "teruggeven" of inleveren bij de dealer. U zit vast aan een hard financieel contract. Wat kost het om hier vroegtijdig mee te stoppen, en hoe pakt u dit financieel slim aan zonder onnodige verliezen te lijden?

Alternatieven voor het beëindigen van uw lease

Meest gekozen oplossing

Het leasecontract overdragen aan een andere ondernemer (contractsovername)

De financieel meest aantrekkelijke manier om vroegtijdig van uw financial lease af te komen, is contractsovername. Hierbij zoekt u een andere ondernemer (met een geldig KVK-nummer) die uw auto én het bijbehorende leasecontract één-op-één overneemt.

Waarom is dit de beste keuze?

  • Geen boeterente: U betaalt geen afkoopsom of boeterente over de resterende looptijd.
  • Enkel administratiekosten: De leasemaatschappij rekent doorgaans alleen een vast bedrag aan omzetkosten (vaak tussen de €200 en €500).
  • Schone lei: De nieuwe partij neemt de maandelijkse verplichtingen en het economisch eigendom volledig van u over.

Leasecontract beëindigen wegens een kapotte auto (miskoop)

Wat gebeurt er als de auto die u financiert ernstige technische gebreken vertoont of een miskoop blijkt te zijn? Het is belangrijk om te beseffen dat uw betalingsverplichting aan de leasemaatschappij niet automatisch stopt.

De levering van de auto (via de autodealer) en de financiering van de auto (via de leasemaatschappij) zijn twee gescheiden zakelijke trajecten. U blijft verantwoordelijk voor de maandelijkse aflossing aan de financier, zelfs als de auto in de garage staat. Wilt u in deze situatie van de lease af? Dan zult u het contract alsnog regulier moeten opzeggen of afkopen. Vaak is dit pas financieel haalbaar nadat u met de verkopende partij tot een financiële compensatie bent gekomen voor de gebrekkige auto, waarmee u vervolgens de openstaande leasesom kunt inlossen.

Verdieping

Veelgestelde Vragen (FAQ)

Kan ik mijn financial lease auto zomaar inleveren bij de bank?

Nee. Bij financial lease bent u economisch eigenaar en gaat u een lening aan. De auto inleveren heft uw schuld niet op. U zult het openstaande krediet moeten afkopen.

Bij opzeggen of afkopen betaalt u zelf de resterende schuld plus een eventuele boeterente aan de leasemaatschappij. Bij contractsovername draagt u het contract en de auto over aan een andere ondernemer, waardoor u boetevrij van de betalingsverplichting af bent.

Voor zakelijke overeenkomsten (B2B) geldt de wettelijke bedenktijd van 14 dagen, die consumenten wel hebben, doorgaans niet. Zodra het contract is getekend, zit u aan de voorwaarden vast tenzij u het vroegtijdig afkoopt of overdraagt.