Bij de aankoop van een tweedehands auto komt u vroeg of laat een van deze twee termen tegen: BTW-auto of marge-auto. Het verschil klinkt misschien saai, maar het raakt direct uw portemonnee — vooral als u ondernemer bent. In dit artikel leggen we in gewone taal uit wat beide termen betekenen, waarom een auto maar één keer hoeft te “kantelen” van BTW-auto naar marge-auto, en wat dit betekent als u de auto koopt, verkoopt of leaset.
Wat is een BTW auto?
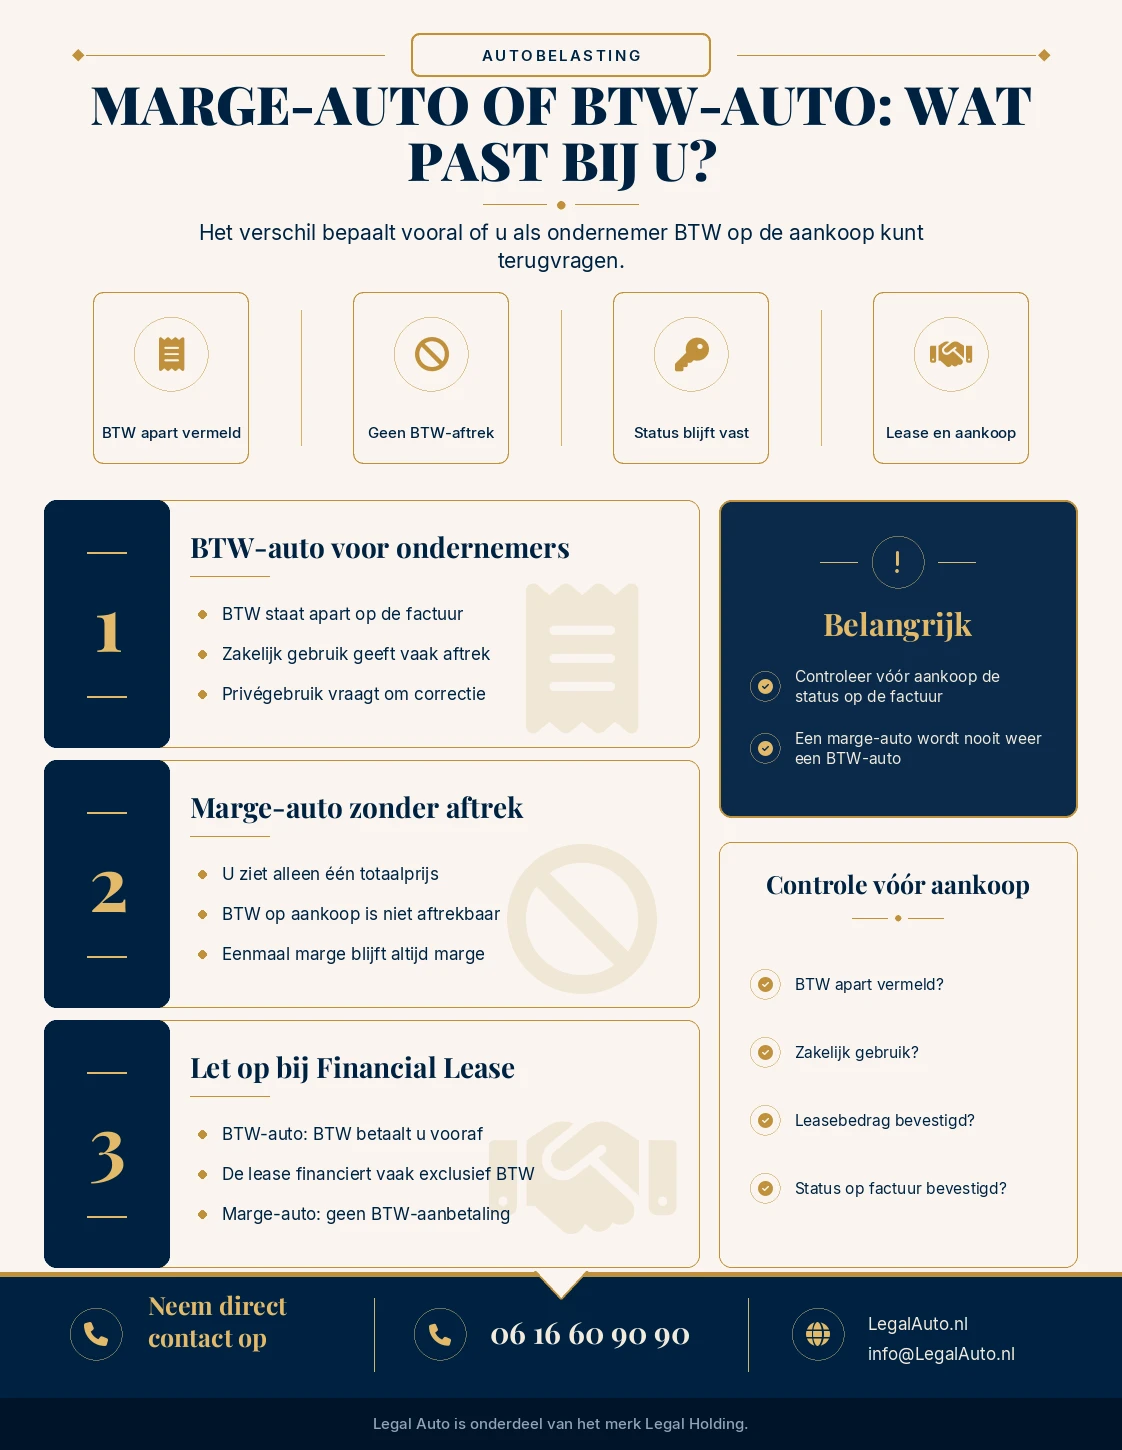
Een BTW-auto is een auto waarbij de verkoper BTW (omzetbelasting) in rekening brengt over de volledige verkoopprijs. Dit is bijvoorbeeld het geval bij een nieuwe auto bij de dealer, of bij een gebruikte auto die eerder alleen eigendom is geweest van bedrijven die BTW konden verrekenen. Op de factuur staat de BTW apart vermeld, meestal 21% bovenop de prijs exclusief BTW.
Voor een particuliere koper maakt dit label op zichzelf geen verschil: u betaalt gewoon de prijs die op het bordje staat, inclusief BTW. Voor een ondernemer is het label BTW-auto juist heel belangrijk, omdat het de deur opent naar BTW-aftrek.
Hoe werkt de BTW aftrek voor ondernemers?
Is uw bedrijf BTW-plichtig, dan mag u de BTW die u bij aankoop van een BTW-auto betaalt, terugvragen bij de Belastingdienst via uw eigen BTW-aangifte. Koopt u bijvoorbeeld een auto van € 20.000 exclusief BTW, dan betaalt u daar 21% (€ 4.200) BTW overheen. Die € 4.200 zet u in uw eerstvolgende BTW-aangifte als voorbelasting, en u krijgt dit bedrag terugbetaald of verrekend.
Let op: dit recht op aftrek geldt alleen als de auto ook daadwerkelijk (mede) zakelijk wordt gebruikt en aan de gebruikelijke voorwaarden van de Belastingdienst wordt voldaan. Gebruikt u de auto ook privé, dan corrigeert u dit later via de zogenoemde BTW-correctie voor privégebruik — dat is een apart onderwerp, maar belangrijk om te weten: de aftrek bij aankoop en de correctie voor privégebruik zijn twee verschillende stappen.
Wat is een marge auto?
Een marge-auto is een gebruikte auto die valt onder de margeregeling voor de BTW. Bij zo’n auto rekent de verkoper geen BTW over de verkoopprijs. In plaats daarvan betaalt de verkoper (meestal een handelaar) alleen BTW over zijn eigen winstmarge — het verschil tussen de inkoopprijs en de verkoopprijs. Deze marge-BTW staat nooit apart op de factuur; u ziet gewoon één totaalprijs, zonder BTW-bedrag erbij.
Dit systeem heet de margeregeling en is geregeld in artikel 28b van de Wet op de omzetbelasting 1968. De regeling bestaat om te voorkomen dat er dubbel BTW wordt geheven over goederen die al eens “BTW-vrij” zijn verhandeld, bijvoorbeeld omdat de vorige eigenaar een particulier was.
Waarom de BTW niet meer aftrekbaar is
Bij een marge-auto is er voor de koper simpelweg geen BTW om af te trekken. Er staat geen BTW-bedrag op de factuur, dus is er ook niets wat u bij de Belastingdienst kunt terugvragen. Koopt u als ondernemer een marge-auto, dan zet u de volledige aanschafprijs op de balans als bedrijfsmiddel, maar een BTW-aftrek op de aankoop zelf zit er niet in.
Hoe een BTW auto een marge auto wordt (particuliere verkoop)
Dit is het belangrijkste punt van deze hele pagina, dus we zeggen het zo direct mogelijk: zodra een auto ook maar één keer eigendom is geweest van een particulier — dus van iemand die geen BTW-plichtige ondernemer is — wordt die auto voorgoed een marge-auto.
Het werkt zo: een particulier betaalt bij aankoop altijd de prijs inclusief BTW en kan die BTW nooit terugvragen. Verkoopt deze particulier de auto later weer, bijvoorbeeld aan een garage of aan een andere particulier, dan gebeurt dat zonder dat er BTW in rekening wordt gebracht — want de particuliere verkoper is geen ondernemer en mag helemaal geen BTW factureren. Vanaf dat moment “kleeft” er geen aftrekbare BTW meer aan de auto. De auto is nu een marge-goed geworden.
Dit is een eenrichtingsdeur. Ook als de auto daarna weer bij een autobedrijf terechtkomt en vervolgens wordt doorverkocht aan een BTW-plichtige ondernemer, verandert er niets aan die status. De auto blijft voor de rest van zijn bestaan een marge-auto. Er is geen procedure, geen aanvraag en geen truc om een marge-auto weer om te zetten in een BTW-auto. Zodra het BTW-aftrekrecht op deze manier verloren gaat, is het definitief verloren.
Voor kopers betekent dit dat het essentieel is om vóór aankoop te weten of een auto BTW- of marge-status heeft. Dit staat normaal gesproken duidelijk op de factuur van de verkopende partij vermeld.
Marge auto vs. BTW auto: de verschillen op een rij
| BTW-auto | Marge-auto | |
|---|---|---|
| BTW op factuur | Apart vermeld (meestal 21%) | Niet apart vermeld |
| BTW aftrekbaar voor ondernemer | Ja, via BTW-aangifte | Nee, nooit |
| Geschikt voor particuliere koper | Ja, betaalt gewoon de eindprijs | Ja, betaalt gewoon de eindprijs |
| Kan status wijzigen? | Ja — wordt marge-auto zodra een particulier eigenaar is geweest | Nee — eenmaal marge, altijd marge |
| Meest voorkomend bij | Jonge occasions, auto’s uit zakelijk wagenpark | Auto’s met (ooit) een particuliere eigenaar in de historie |
Het korte antwoord op de vraag “wat is beter”: dat hangt volledig af van wie er koopt. Voor een BTW-plichtige ondernemer is een BTW-auto vaak voordeliger, omdat de BTW terug te vragen is. Voor een particuliere koper maakt het voor de portemonnee op het moment van aankoop geen verschil — u betaalt in beide gevallen de vraagprijs, punt uit.
Een marge auto of BTW auto leasen (Financial Lease)
Ook bij Financial Lease speelt de BTW/marge-status van de auto een grote rol, omdat Financial Lease juridisch en fiscaal wordt behandeld als een lening waarmee u de auto koopt — u wordt (uiteindelijk) eigenaar, in tegenstelling tot bijvoorbeeld operational lease waarbij u een auto huurt.
Kiest u voor Financial Lease op een BTW-auto, dan financiert de leasemaatschappij normaal gesproken alleen het bedrag exclusief BTW. De BTW zelf moet u er als ondernemer los bovenop betalen — maar u krijgt dat bedrag daarna wel terug via uw eigen BTW-aangifte. Bij een marge-auto is er geen BTW om apart te financieren of terug te vragen, dus wordt vrijwel de volledige marge-aanschafprijs in de lease meegenomen.
Hoe werkt de aanbetaling van de BTW bij lease?
Dit is een punt waar veel ondernemers tegenaan lopen: bij Financial Lease van een BTW-auto financiert de leasemaatschappij alleen het bedrag exclusief BTW. Dat betekent dat u de BTW over de aanschafprijs bij de start van het contract zelf moet voorschieten aan de leasemaatschappij of aan de verkopende dealer — dit heet de aanbetaling van de BTW.
Koopt u bijvoorbeeld een BTW-auto van € 30.000 exclusief BTW (€ 6.300 aan BTW), dan financiert de leasemaatschappij de € 30.000, maar de € 6.300 BTW betaalt u zelf ineens bij aanvang. In uw eerstvolgende BTW-aangifte vraagt u dit bedrag terug bij de Belastingdienst, waarna het geld weer bij u terugkomt. Uw maandelijkse leasetermijnen bevatten vervolgens geen BTW-component meer — alleen aflossing en rente.
Bij een marge-auto is er geen BTW-bedrag om aan te betalen, simpelweg omdat er geen BTW in de prijs zit. De volledige marge-prijs kan in dat geval in de lease worden meegenomen, zonder aparte BTW-aanbetaling. Houd hier bij het regelen van uw financiering rekening mee: vraag altijd vooraf na welk deel van de aanschafprijs de leasemaatschappij daadwerkelijk financiert, en welk bedrag u zelf moet voorschieten.
Veelgestelde Vragen
Kan een marge-auto ooit weer een BTW-auto worden? Nee. Zodra een auto een marge-auto is geworden — bijvoorbeeld doordat er ooit een particuliere eigenaar in de eigendomsketen zat — blijft dit voor de rest van het bestaan van de auto zo. Er is geen manier om dit terug te draaien, ook niet als de auto weer bij een ondernemer terechtkomt.
Betaalt een particulier bij een BTW-auto uiteindelijk meer dan bij een marge-auto? Niet per se. Een particulier kan bij een BTW-auto geen BTW terugvragen en betaalt dus gewoon de volledige, op het bordje vermelde prijs — net zoals bij een marge-auto. Het verschil zit vooral in wat de verkoper wel of niet kan verrekenen, niet in wat de particuliere koper uiteindelijk betaalt.
Hoe weet ik of een auto die ik wil kopen een BTW-auto of een marge-auto is? Dit staat op de verkoopfactuur. Bij een BTW-auto vermeldt de verkoper het BTW-bedrag apart. Bij een marge-auto staat er alleen een totaalprijs, zonder los BTW-bedrag. Twijfelt u, vraag er dan gewoon expliciet naar bij de verkopende partij voordat u tekent.
Is een marge-auto illegaal of minderwaardig? Nee, dit is een volledig legale en veelgebruikte fiscale regeling (de margeregeling, artikel 28b Wet op de omzetbelasting 1968) die juist dubbele belastingheffing voorkomt. Het overgrote deel van de tweedehands auto’s in Nederland is een marge-auto, simpelweg omdat de meeste auto’s ooit een particuliere eigenaar hebben gehad.
Kan ik als ondernemer alsnog BTW aftrekken op onderhoud en reparaties van een marge-auto? Ja, de marge-status heeft alleen betrekking op de aanschaf van de auto zelf. BTW op onderhoud, reparaties, brandstof en andere lopende kosten kunt u als ondernemer normaal gesproken gewoon aftrekken, ongeacht of de auto zelf een BTW-auto of marge-auto is — mits de auto zakelijk wordt gebruikt en u aan de gebruikelijke voorwaarden voldoet.
Verandert de BTW/marge-status als ik de auto leaseng in plaats van koop? Nee. De BTW/marge-status zit aan de auto zelf vast, niet aan de manier waarop u de auto financiert. Of u nu contant koopt, financiert of least via Financial Lease: als de auto al een marge-auto is, blijft dat zo binnen het leasecontract.
Dit artikel is uitsluitend bedoeld als algemene informatie en is geen belasting- of juridisch advies. Twijfelt u over uw specifieke situatie, raadpleeg dan een boekhouder, fiscalist of jurist.
