Wanneer u als zelfstandige zonder personeel (ZZP’er) een zakelijke auto aanschaft, krijgt u direct te maken met de regels rondom de omzetbelasting (BTW). Voor veel ondernemers is het fiscaal aantrekkelijk om een auto “op de zaak” te zetten. De regels voor de inkomstenbelasting en de BTW staan echter los van elkaar. U kunt er als ZZP’er dus voor kiezen om een auto voor de inkomstenbelasting als privévermogen aan te merken, maar voor de BTW als zakelijk. In dit artikel leggen we stap voor stap uit hoe het terugvragen van de BTW werkt, welke autokosten u mag aftrekken en waar u op moet letten bij gemengd gebruik.
De BTW terugvragen bij aanschaf van een zakelijke auto
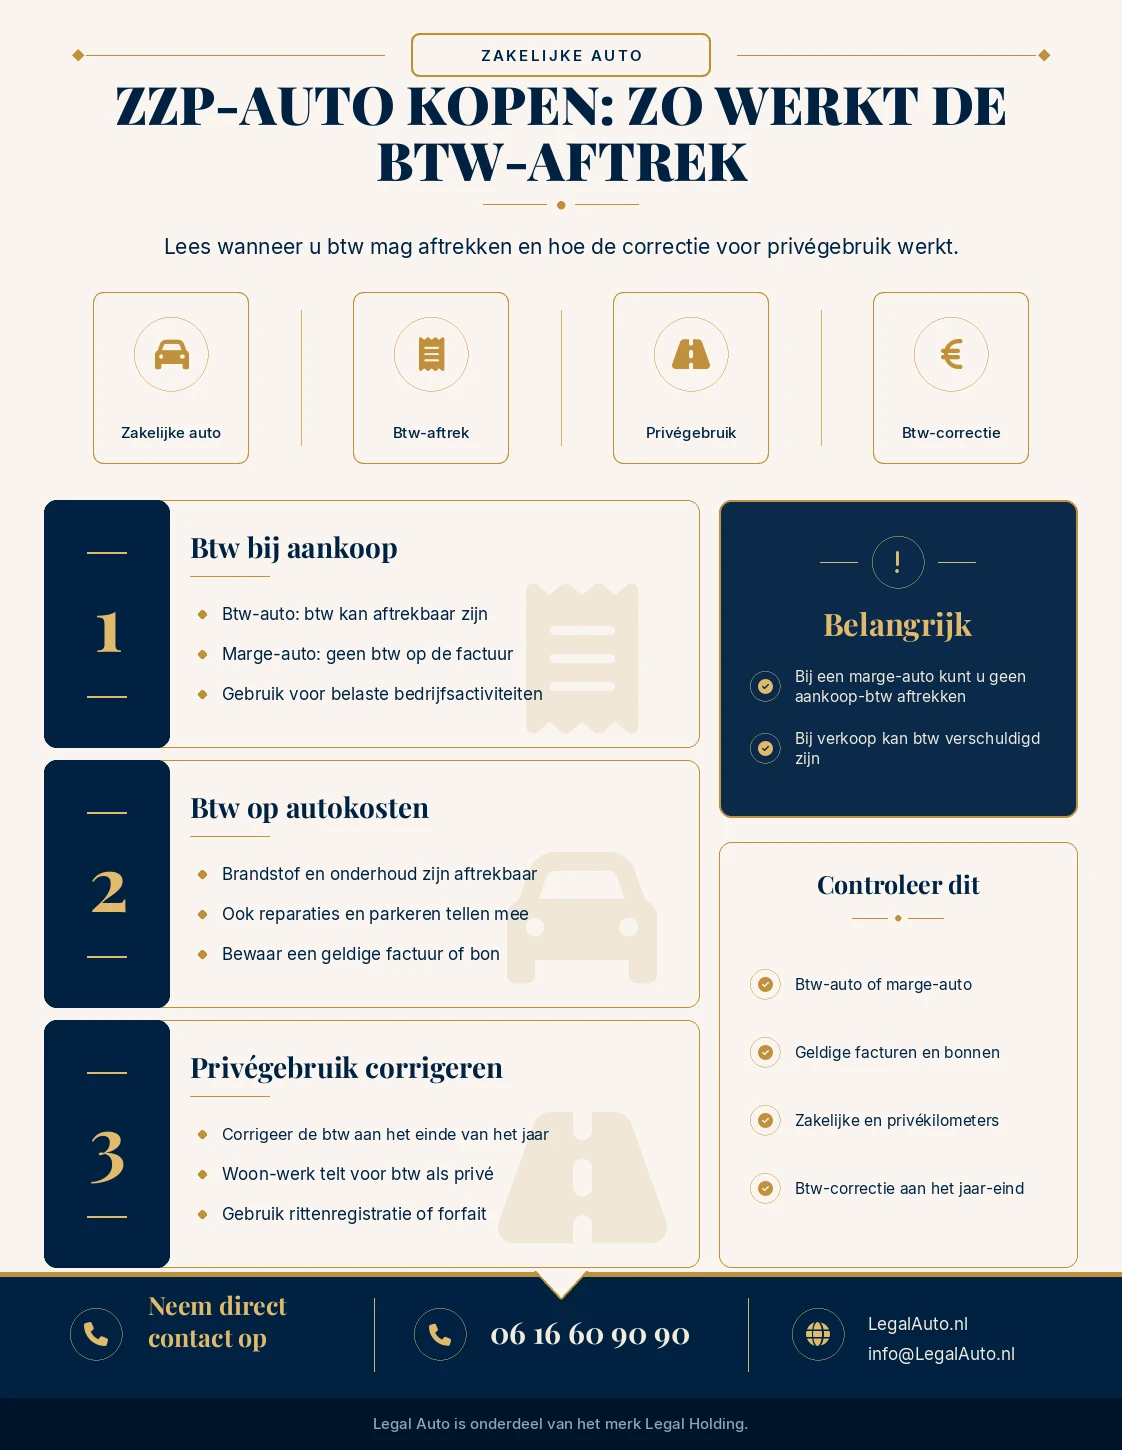
Als u een auto koopt voor uw onderneming en deze aanmerkt als ondernemingsvermogen voor de BTW, mag u de BTW op de aanschafprijs in aftrek brengen. U doet dit als voorbelasting in uw reguliere BTW-aangifte over het tijdvak waarin u de auto heeft gekocht. U moet de auto dan wel (deels) gebruiken voor belaste bedrijfsactiviteiten.
Nieuwe auto of BTW-occasion
De mogelijkheid om BTW terug te vragen geldt in de eerste plaats voor compleet nieuwe auto’s. Kiest u voor een tweedehands auto, dan is BTW-aftrek alleen mogelijk als het een zogeheten ‘BTW-auto’ of ‘BTW-occasion’ betreft. Dit is een auto die altijd zakelijk is gereden en waarbij de verkopende partij (bijvoorbeeld een dealer of een andere ondernemer) de BTW op de factuur vermeldt. De BTW die u op de factuur ziet staan, is het bedrag dat u als voorbelasting mag aftrekken.
Waarom u geen BTW terugkrijgt bij een marge-auto
Koopt u een tweedehands auto van een particulier, of een auto die eerder in particulier bezit is geweest? Dan spreken we over een marge-auto. Bij de verkoop van een marge-auto brengt de handelaar geen BTW in rekening over het totale aankoopbedrag. Omdat er geen BTW op de factuur staat, valt er voor u als ZZP’er ook niets terug te vragen bij de Belastingdienst. Voor een uitgebreide vergelijking tussen deze twee typen auto’s, kunt u onze specifieke gids over marge- en BTW-auto’s raadplegen (Pijler 5).
BTW aftrekken op autokosten (brandstof en onderhoud)
Naast de aanschaf kunt u ook tijdens het bezit van de zakelijke auto profiteren van BTW-aftrek. De BTW op de lopende gebruikskosten van uw bedrijfsauto is aftrekbaar, mits de uitgaven zakelijk te verantwoorden zijn en u over een geldige factuur of bon beschikt.
Brandstof, reparaties en parkeerkosten
U mag de BTW aftrekken van vrijwel alle reguliere autokosten. Dit omvat onder meer de brandstof (zoals benzine, diesel of laadkosten), onderhoudsbeurten, APK-keuringen, reparaties, wasstraatbonnen en zakelijke parkeerkosten. Let er bij brandstof en parkeren op dat de betaling traceerbaar is naar uw onderneming; betaal bij voorkeur altijd met een zakelijke pinpas of tankpas.
Voorwaarden voor BTW-aftrek bij gemengd gebruik (privé en zakelijk)
De meeste ZZP’ers gebruiken hun bedrijfsauto niet uitsluitend voor zakelijke ritten, maar rijden er ook privé mee. De Belastingdienst noemt dit ‘gemengd gebruik’. De hoofdregel is dat u gedurende het kalenderjaar alle BTW op brandstof, onderhoud en andere autokosten gewoon volledig mag aftrekken in uw kwartaalaangiftes. Omdat u de auto echter ook privé gebruikt, en u over privé-uitgaven geen BTW mag terugvragen, moet u dit aan het eind van het jaar rechtbrekken. Dit doet u door middel van een correctie.
De BTW-correctie voor privégebruik
Aan het einde van het boekjaar moet u belasting betalen over het privégebruik van uw zakelijke auto. Dit betekent dat u een deel van de eerder afgetrokken BTW (op de aanschaf en het onderhoud) moet terugbetalen aan de Belastingdienst via de laatste BTW-aangifte van het jaar.
Hoe berekent de Belastingdienst het privégebruik?
Om te bepalen welk deel van de BTW u moet corrigeren, kijkt de Belastingdienst naar de daadwerkelijke verhouding tussen uw zakelijke ritten en privékilometers. Houd er rekening mee dat voor de BTW-wetgeving het woon-werkverkeer (de ritten tussen uw woning en uw vaste werkplek) wordt gezien als privégebruik. Als u een sluitende rittenregistratie bijhoudt, kunt u exact berekenen welk percentage van uw totale kilometers privé (inclusief woon-werk) was, en welk deel zakelijk. U corrigeert dan alleen het werkelijke privé-percentage van de afgetrokken BTW.
Het forfaitaire percentage voor de BTW-correctie
Omdat het bijhouden van een rittenregistratie voor de BTW veel administratieve rompslomp met zich meebrengt, kiezen veel ZZP’ers voor een eenvoudigere route: het forfait. Dit is een vast, landelijk percentage (het ‘forfaitaire percentage’) dat u berekent over de cataloguswaarde van de auto (inclusief BTW en BPM). U geeft dit bedrag aan in de laatste BTW-aangifte van het jaar en betaalt dit terug. Er gelden verschillende forfaitaire tarieven, afhankelijk van de vraag of u bij de aanschaf van de auto de BTW heeft afgetrokken of dat u een marge-auto rijdt. Omdat deze percentages door de overheid kunnen worden aangepast, raden wij u sterk aan om de meest actuele percentages voor de ‘BTW-correctie privégebruik auto’ te raadplegen op de website van de Belastingdienst.
Een ZZP auto later weer verkopen: met of zonder BTW?
Als u na een aantal jaar besluit uw zakelijke auto te verkopen, krijgt u opnieuw met de BTW-regels te maken.
Waarom u bij verkoop BTW in rekening moet brengen
Heeft u bij de aanschaf van de auto de BTW met succes teruggevraagd? Dan heeft de auto al die tijd als ‘BTW-auto’ op uw balans gestaan. Dit betekent dat wanneer u de auto als ZZP’er weer verkoopt (aan een particulier of aan een bedrijf), u hierover BTW in rekening moet brengen en moet afdragen aan de Belastingdienst. U telt de BTW simpelweg op bij uw verkoopprijs en maakt een correcte verkoopfactuur op. Heeft u bij de aankoop destijds géén BTW afgetrokken (bijvoorbeeld omdat u een marge-auto kocht), dan hoeft u bij de latere verkoop over het algemeen ook geen BTW in rekening te brengen.
Veelgestelde Vragen
Kan ik BTW aftrekken als ik mijn privéauto zakelijk gebruik? Nee, u kunt de BTW op de aanschaf van een privéauto niet terugvragen. Wel kunt u, als u de privéauto voor zakelijke ritten gebruikt, de BTW op brandstof en onderhoud gedeeltelijk terugvragen naar rato van het zakelijke gebruik, mits de facturen op naam van uw eenmanszaak staan.
Geldt woon-werkverkeer voor de BTW als privé of zakelijk? Voor de inkomstenbelasting tellen ritten van huis naar werk vaak als zakelijk, maar voor de BTW rekent de Belastingdienst woon-werkverkeer nadrukkelijk tot het privégebruik.
Moet ik de BTW-correctie betalen als ik een rittenregistratie heb? Als u een sluitende rittenregistratie heeft, bent u niet verplicht om de vaste forfaitaire regeling toe te passen. U mag de correctie dan berekenen op basis van de werkelijke verhouding tussen uw zakelijke kilometers en privékilometers.
Wat gebeurt er als ik als ZZP’er een marge-auto verkoop? Als u een marge-auto heeft aangeschaft waarbij u geen BTW heeft kunnen aftrekken, hoeft u bij het doorverkopen van deze auto ook geen BTW in rekening te brengen op uw factuur.
Dit artikel is met zorg samengesteld voor informatieve doeleinden en is gericht op de alledaagse praktijk van ZZP’ers. Dit is echter geen fiscaal of juridisch advies. Raadpleeg voor uw specifieke belastingaangifte altijd de actuele regels op belastingdienst.nl of schakel een boekhouder in.
